Potwierdzenie zapłaty i pokwitowanie – wzór do druku (PDF)
Darmowy wzór potwierdzenia zapłaty do druku: co wpisać przy zaliczce i końcowej wpłacie, kwota słownie i czym pokwitowanie różni się od faktury i paragonu.
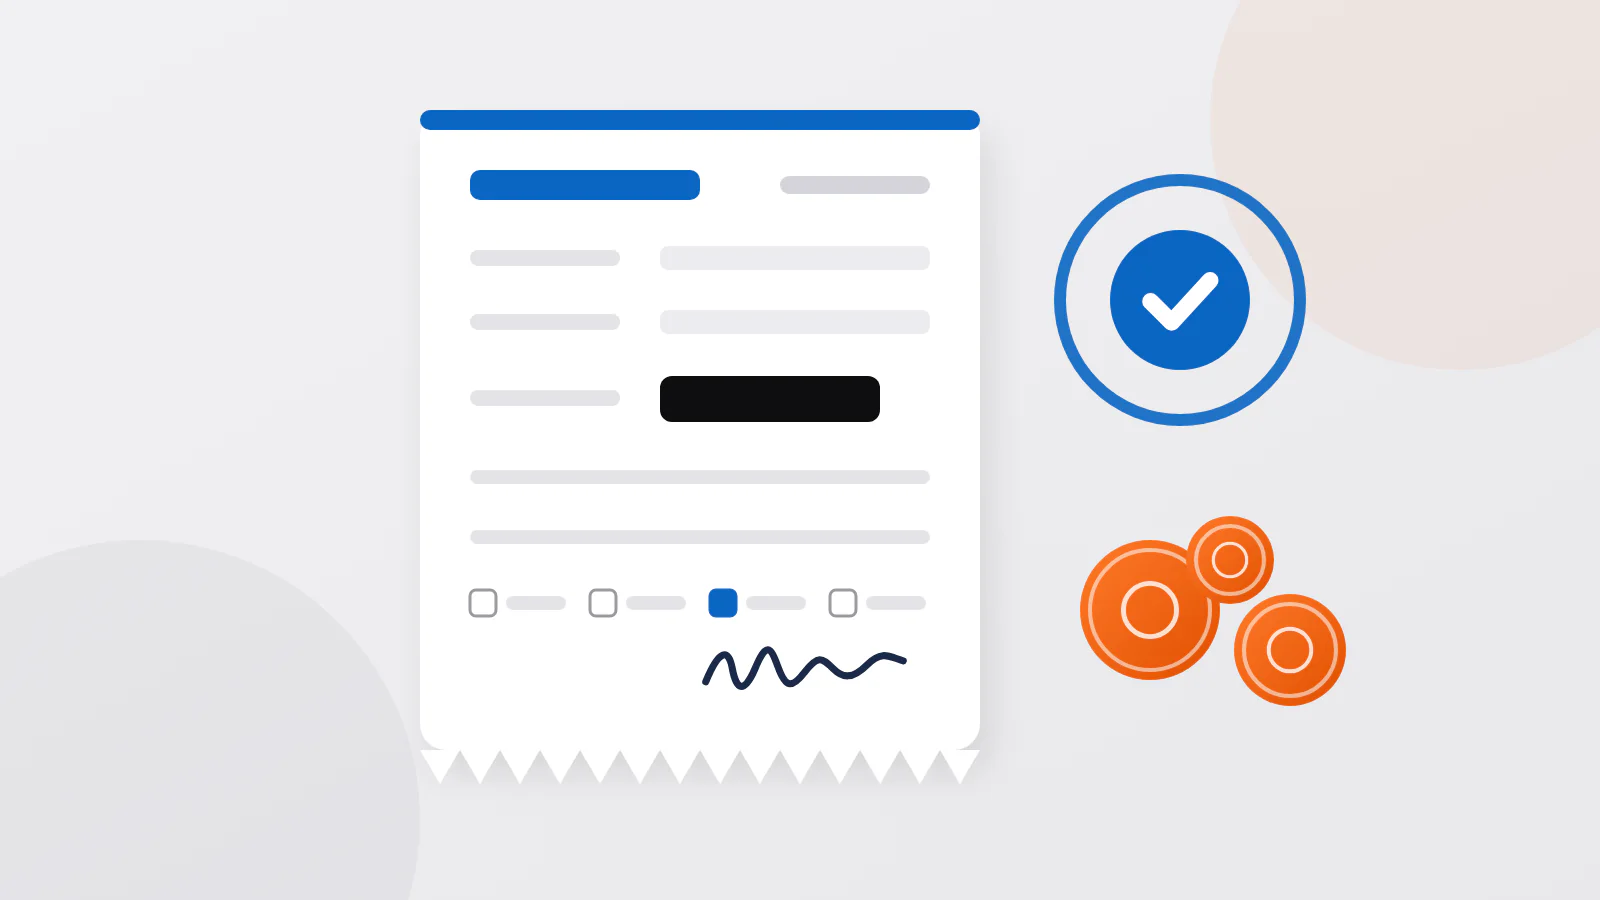
Potwierdzenie zapłaty, czyli pokwitowanie, to podpisane przez ciebie potwierdzenie, że pieniądze do ciebie dotarły: kto zapłacił, ile cyfrą i słownie, za co, w jakiej formie, kiedy i ile jeszcze zostało do zapłaty. Daj je przy każdej wpłacie za zlecenie (zaliczka, kolejne etapy, reszta) i zachowaj kopię. To nie faktura ani paragon: faktura i paragon dokumentują sprzedaż dla celów podatkowych, a pokwitowanie potwierdza tylko, że pieniądze wpłynęły.
Pobierz trzy potwierdzenia zapłaty na jednej stronie (PDF)
Kiedy dawać potwierdzenie zapłaty
Za każdym razem, gdy przy zleceniu przechodzą z rąk do rąk pieniądze:
- zaliczka przed rozpoczęciem prac,
- każda płatność za etap przy dłuższej pracy,
- reszta przy odbiorze prac,
- zwrot pieniędzy, gdy oddajesz klientowi pieniądze: wtedy to on podpisuje pokwitowanie dla ciebie.
Gotówka to oczywisty przypadek, bo pokwitowanie jest wtedy jedynym zapisem dla was obojga. Dawaj je też przy przelewie, BLIK-u i płatności kartą: bank pokazuje, że pieniądze wpłynęły, ale nie za jakie zlecenie ani ile jeszcze zostało. Pokwitowanie wiąże wpłatę ze zleceniem. Jeśli masz obowiązek kasy fiskalnej, pokwitowanie nie zastępuje paragonu (zob. przepisy niżej).
Wystawiaj je, gdy pieniądze rzeczywiście są w twoich rękach albo na koncie, nigdy na samą obietnicę zapłaty.
Co wpisać w potwierdzeniu zapłaty
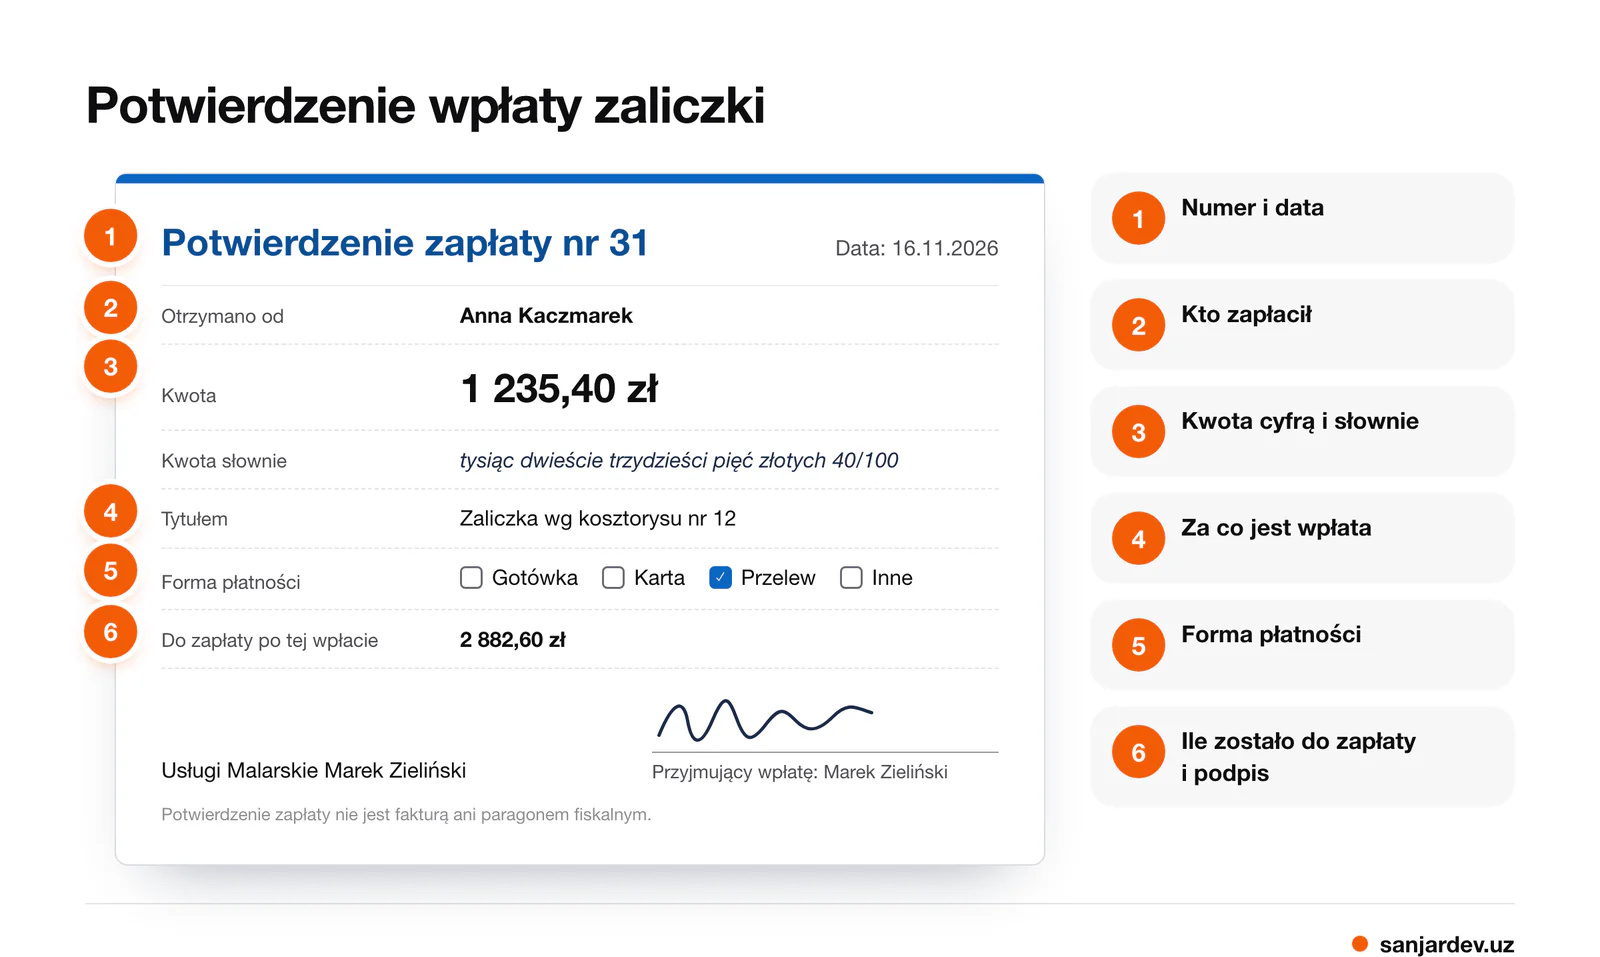
Oto sześć elementów zaznaczonych na przykładzie:
- Numer i data. Numeruj potwierdzenia w jednej serii (nr 31, 32, 33) i nigdy nie używaj numeru drugi raz. Data to dzień, w którym pieniądze wpłynęły.
- Kto zapłacił, tak jak w kosztorysie. Gdy płaci ktoś inny, wpisz obie osoby: „Otrzymano od Piotra Kaczmarka w imieniu Anny Kaczmarek”.
- Kwota cyfrą i słownie (zob. niżej).
- Tytułem, czyli za co, z odwołaniem do dokumentu: „Zaliczka wg kosztorysu nr 12”, „Płatność za 2. etap wg kosztorysu nr 12”, „Płatność wg protokołu odbioru nr 5”.
- Forma płatności: gotówka, karta, przelew, BLIK albo inna, z numerem transakcji, jeśli go masz. Nigdy nie wpisuj pełnego numeru karty.
- Ile zostało do zapłaty i twój podpis: kwota do zapłaty po tej wpłacie, a pod nią imię, nazwisko i podpis przyjmującego wpłatę.
Na górze wpisz nazwę firmy, NIP i telefon, a egzemplarz klienta musi się zgadzać z twoim. W przykładzie potwierdzenie zapłaty nr 31 mówi, że Anna Kaczmarek zapłaciła przelewem 1 235,40 zł zaliczki wg kosztorysu nr 12 i zostało 2 882,60 zł do zapłaty.
Jak napisać kwotę słownie
Cyfry łatwo zmienić i łatwo pomylić, słowa już nie. „1 235,40 zł” jednym pociągnięciem staje się „7 235,40 zł”, a „tysiąc dwieście trzydzieści pięć złotych 40/100” nie, a niezgodność cyfr i słów od razu pokazuje błąd. Dlatego kwotę słownie podaje się na drukach kasowych KP i na pokwitowaniach, zwłaszcza przy gotówce.
- Pisz słowa od lewej krawędzi i przekreśl puste miejsce za nimi.
- Grosze zapisuj ułamkiem, jak na polskich drukach: „tysiąc dwieście trzydzieści pięć złotych 40/100”, a przy pełnych złotych „pięćset złotych 00/100”.
- Jeśli cyfry i słowa się nie zgadzają, nie poprawiaj ich: przekreśl potwierdzenie, napisz na nim „ANULOWANO”, zachowaj je i wystaw nowe.
Zaliczka, etapy i reszta
Każde potwierdzenie pokazuje to samo zlecenie w innym momencie, więc zmienia się tylko kilka pól:
| Wpłata | Tytułem | Kwota | Do zapłaty po tej wpłacie |
|---|---|---|---|
| Zaliczka | Zaliczka wg kosztorysu nr 12 | 1 235,40 zł | 2 882,60 zł |
| Reszta | Płatność wg protokołu odbioru nr 5 | 2 882,60 zł | 0,00 zł, zapłacono w całości |
Przy pracy w etapach dodaj potwierdzenie dla każdej płatności za etap, każde z własnym numerem i kwotą do zapłaty po nim. Potwierdzenie wpłaty częściowej to po prostu potwierdzenie, w którym coś zostaje do zapłaty: jeśli klient zapłaci 1 000,00 zł z 2 882,60 zł reszty, potwierdzenie pokaże 1 000,00 zł otrzymane i 1 882,60 zł do zapłaty.
Potwierdzenie zapłaty, faktura czy paragon?
| Dokument | Co mówi | Kiedy |
|---|---|---|
| Kosztorys | ile będzie kosztować praca | przed pracami |
| Faktura | dokumentuje sprzedaż; jej treść określa ustawa o VAT | dla firmy zawsze, dla osoby prywatnej na jej żądanie |
| Paragon fiskalny | dokumentuje sprzedaż zarejestrowaną na kasie fiskalnej | przy sprzedaży osobom prywatnym, gdy masz obowiązek kasy |
| Potwierdzenie zapłaty (pokwitowanie) | otrzymałem tę kwotę | gdy wpływa wpłata |
Wiele drobnych zleceń dla osób prywatnych nie wymaga faktury: klient płaci resztę przy odbiorze, a kosztorys, protokół odbioru i pokwitowanie zapisują wszystko. Fakturę wystawiasz, gdy płaci firma albo gdy klient prywatny o nią poprosi, a gdy masz obowiązek kasy fiskalnej, każda sprzedaż osobie prywatnej wymaga paragonu. Tam, gdzie przepisy wymagają dokumentu podatkowego, zwykłe pokwitowanie go nie zastępuje. Pokwitowanie dowodzi też tylko tego, że dostałeś pieniądze, a nie że prace wykonano i odebrano; do tego służy protokół odbioru.
Przelew, BLIK, karta czy gotówka
- Przelew albo BLIK: wystaw potwierdzenie, gdy pieniądze są na koncie, z datą wpływu i tytułem przelewu.
- Karta: wydruk z terminala potwierdza płatność kartą, a twoje pokwitowanie dodaje, za co zapłacono i ile zostało. Jeśli masz obowiązek kasy fiskalnej, musisz umożliwić płatność kartą lub innym instrumentem płatniczym wszędzie, gdzie pracujesz, także u klienta w domu (art. 19a Prawa przedsiębiorców).
- Gotówka: przelicz pieniądze razem z klientem i wypisz pokwitowanie na miejscu, zanim ktokolwiek wyjdzie. Jeśli przyjmujesz płatności kartą przez agenta rozliczeniowego, nie możesz odmówić klientowi zapłaty gotówką, poza wyjątkami z ustawy (art. 59ea ustawy o usługach płatniczych).
Przechowywanie kopii
Przechowuj kopie wszystkich pokwitowań w kolejności numerów, także zepsutych z napisem „ANULOWANO”: luka w numeracji to pierwsze, o co zapyta każdy, kto sprawdza twoje dokumenty. Bloczek pokwitowań z kopią robi to za ciebie; przy luźnych drukach zrób zdjęcie każdego pokwitowania, zanim je oddasz. Trzymaj je razem z kosztorysem i protokołem odbioru zlecenia, żeby jedna teczka opowiadała całą historię. Dokumenty związane z księgami podatkowymi przechowuje się do przedawnienia zobowiązania podatkowego, czyli co do zasady 5 lat od końca roku, w którym minął termin płatności podatku (art. 70 § 1 i art. 86 § 1 Ordynacji podatkowej).
Pokwitowanie, faktura i przepisy podatkowe
Prawo do pokwitowania. Kto płaci, może żądać pokwitowania, a jeśli ma w tym interes, także w szczególnej formie; koszty pokwitowania ponosi płacący, chyba że umówiono się inaczej (art. 462 Kodeksu cywilnego). Gdy wierzyciel odmawia pokwitowania, płacący może wstrzymać zapłatę (art. 463). Przepisy nie określają, co musi zawierać pokwitowanie.
Faktura i rachunek. Sprzedaż dla firmy dokumentujesz fakturą zawsze, także otrzymaną od niej zaliczkę (art. 106b ust. 1 ustawy o VAT). Klientowi prywatnemu wystawiasz fakturę na jego żądanie zgłoszone w ciągu 3 miesięcy od końca miesiąca wykonania usługi albo otrzymania zapłaty, a przy zwolnieniu z VAT też tylko na żądanie (art. 106b ust. 2 i 3). Jeśli nie masz obowiązku wystawić faktury, na żądanie klienta wystawiasz rachunek w ciągu 7 dni (art. 87 Ordynacji podatkowej); przy działalności nierejestrowanej klient może żądać rachunku albo faktury.
KSeF. Od 1 lutego 2026 r. faktury w Krajowym Systemie e-Faktur wystawiają podatnicy, których sprzedaż z VAT przekroczyła w 2024 r. 200 mln zł, a od 1 kwietnia 2026 r. wszyscy pozostali, także zwolnieni z VAT. Do końca 2026 r. kto wystawia faktury na nie więcej niż 10 000 zł brutto miesięcznie, może wystawiać je jeszcze poza KSeF, a kary za fakturę wystawioną poza systemem obowiązują od 1 stycznia 2027 r. (art. 106ga, 145m i 106ni ustawy o VAT). Faktur dla osób prywatnych nie trzeba wystawiać w KSeF (art. 106ga ust. 2 pkt 4).
Kasa fiskalna. Sprzedaż osobom prywatnym rejestruje się na kasie fiskalnej i z każdej sprzedaży wydaje paragon albo fakturę, także przy zwolnieniu z VAT (art. 111 ustawy o VAT). Z kasy zwolnieni są ci, których sprzedaż osobom prywatnym nie przekroczyła w poprzednim roku 20 000 zł, oraz usługi opłacone w całości przelewem, jeśli z dokumentów wynika, której usługi dotyczyła wpłata. Naprawa pojazdów i motorowerów oraz wymiana opon i kół wymagają kasy zawsze, bez względu na obroty (rozporządzenie z 17 grudnia 2024 r., § 3, § 4 i poz. 42 załącznika). Zaliczkę w gotówce nabijasz na kasę w chwili jej otrzymania, a przelaną niezwłocznie po wpływie (§ 6 rozporządzenia o kasach rejestrujących z 25 czerwca 2025 r.).
Gotówka i ulgi. Limit płatności gotówką dotyczy tylko transakcji między przedsiębiorcami powyżej 15 000 zł (art. 19 Prawa przedsiębiorców); dla klientów prywatnych takiego limitu nie ma. Klient, który chce odliczyć wydatki w uldze termomodernizacyjnej, potrzebuje faktury od czynnego podatnika VAT: ani pokwitowanie, ani faktura od wykonawcy zwolnionego z VAT nie wystarczą (art. 26h ust. 3 ustawy o PIT).
Najczęstsze pytania
Czy pokwitowanie to faktura?
Nie. Pokwitowanie potwierdza, że otrzymałeś pieniądze, a faktura to dokument podatkowy, którego treść określa ustawa o VAT. Przy jednym zleceniu mogą być oba: faktura na sprzedaż i pokwitowanie, gdy klient zapłaci.
Czy pokwitowanie zastępuje paragon?
Nie. Jeśli masz obowiązek kasy fiskalnej, przy każdej sprzedaży osobie prywatnej wydajesz paragon albo fakturę z kasy, a pokwitowanie możesz dać dodatkowo, żeby powiązać wpłatę ze zleceniem i pokazać resztę do zapłaty.
Jak napisać pokwitowanie odbioru pieniędzy?
Przelicz pieniądze z klientem, a potem wpisz numer, datę, kto zapłacił, kwotę cyfrą i słownie, tytuł wpłaty, „gotówka”, kwotę do zapłaty po tej wpłacie i swój podpis. Oryginał daj klientowi, kopię zostaw sobie.
Czy można wypisywać pokwitowania ręcznie?
Tak. Ręcznie wypisane pokwitowanie z numerowanego bloczka jest równie dobrym zapisem jak drukowane, jeśli jest kompletne, czytelne i podpisane. Zachowaj kopię z bloczka albo zdjęcie.
Czy dawać pokwitowanie, gdy klient zapłacił przelewem?
Warto. Wyciąg z banku pokazuje, że pieniądze wpłynęły, ale nie, za co; pokwitowanie wiąże przelew ze zleceniem i pokazuje, ile zostało do zapłaty.
Jak pomaga Quotio
Quotio, aplikacja, którą tworzymy na Androida, trzyma potwierdzenia zapłaty razem ze zleceniem. Dotknij „Przyjmij płatność”: dopóki zaliczka nie jest zapłacona, kwota wypełnia się zaliczką z kosztorysu, a potem resztą do zapłaty, a pole „Tytułem” brzmi np. „Zaliczka wg kosztorysu nr 12” albo „Płatność wg protokołu odbioru nr 5”. Wybierasz gotówkę, kartę, przelew albo inną formę, a potwierdzenie pokazuje kwotę do zapłaty po tej wpłacie i twój podpis jako przyjmującego wpłatę. Po polsku Quotio drukuje też kwotę słownie. Potwierdzenia mają własną numerację, którą możesz kontynuować z papierowego bloczka. PDF trafia na WhatsAppa klienta albo do innej aplikacji. Za darmo: 10 zleceń miesięcznie ze wszystkimi potwierdzeniami; Quotio Pro to subskrypcja roczna z 7 dniami za darmo. Potwierdzenie z Quotio nie jest fakturą ani paragonem, a aplikacja nie wystawia faktur, także w KSeF. Quotio w Google Play
Źródła
- Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny, tekst jednolity Dz.U. 2026 poz. 795 — Sejm RP, ISAP, 2026
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263 — Sejm RP, ISAP, 2026
- Podstawy prawne oraz kluczowe terminy KSeF — Ministerstwo Finansów, ksef.podatki.gov.pl, 2026
- Zakres obowiązkowego KSeF — Ministerstwo Finansów, ksef.podatki.gov.pl, 2026
- KSeF: pytania i odpowiedzi — Ministerstwo Finansów, ksef.podatki.gov.pl, 2026
- Rozporządzenie Ministra Finansów z dnia 17 grudnia 2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji sprzedaży przy zastosowaniu kas rejestrujących, Dz.U. 2024 poz. 1902 — Sejm RP, ISAP, 2024
- Rozporządzenie Ministra Finansów z dnia 25 czerwca 2025 r. w sprawie kas rejestrujących, Dz.U. 2025 poz. 845 — Sejm RP, ISAP, 2025
- Ustawa z dnia 29 sierpnia 1997 r. – Ordynacja podatkowa, tekst jednolity Dz.U. 2026 poz. 622 — Sejm RP, ISAP, 2026
- Ustawa z dnia 6 marca 2018 r. – Prawo przedsiębiorców, tekst jednolity Dz.U. 2026 poz. 1484 — Sejm RP, ISAP, 2026
- Ustawa z dnia 19 sierpnia 2011 r. o usługach płatniczych, tekst jednolity Dz.U. 2026 poz. 623 — Sejm RP, ISAP, 2026
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 — Sejm RP, ISAP, 2026
- Działalność nierejestrowana — biznes.gov.pl, 2026
Autor: Sanjar Jabborov, twórca Quotio. Informacje ogólne, a nie porada prawna ani podatkowa: sprawdź aktualne przepisy. Stan na 15 listopada 2026.