Tahsilat Makbuzu Örneği: Nasıl Doldurulur? (Ücretsiz PDF)
Kapora ve son ödeme için ücretsiz yazdırılabilir tahsilat makbuzu: makbuza neler yazılır, tutar yazıyla nasıl yazılır, makbuz fatura yerine geçer mi.
Tahsilat makbuzu, paranın size ulaştığını gösteren imzalı onayınızdır: kim ödedi, rakamla ve yazıyla ne kadar, ne için, nasıl ödendi, hangi tarihte ve ne kadar kaldı. Bir işteki her ödeme için (kapora, her ara ödeme ve son ödeme) bir makbuz verin ve bir nüshasını saklayın. Makbuz fatura değildir: fatura müşterinin ne kadar borçlandığını gösteren vergi belgesidir, makbuz ise ödemenin alındığını teyit eder.
Bir sayfada üç yazdırılabilir tahsilat makbuzunu indirin (PDF)
Makbuz ne zaman verilir
Bir işte para her el değiştirdiğinde:
- işe başlamadan önce kapora,
- uzun bir işte her ara ödeme,
- iş teslim edildiğinde son ödeme,
- iade, yani parayı geri verdiğinizde: o zaman müşteriden size bir makbuz imzalamasını isteyin.
Nakit en açık durumdur, çünkü makbuz ikinizin elindeki tek kayıttır. Havale/EFT ya da kartla ödemede de makbuz verin: banka paranın geldiğini gösterir, hangi iş için geldiğini ya da ne kadar kaldığını göstermez. Makbuz ödemeyi işe bağlar.
Makbuzu, para gerçekten elinize ya da hesabınıza geçtiğinde yazın; yalnızca söz verilen para için asla yazmayın.
Makbuza neler yazılır
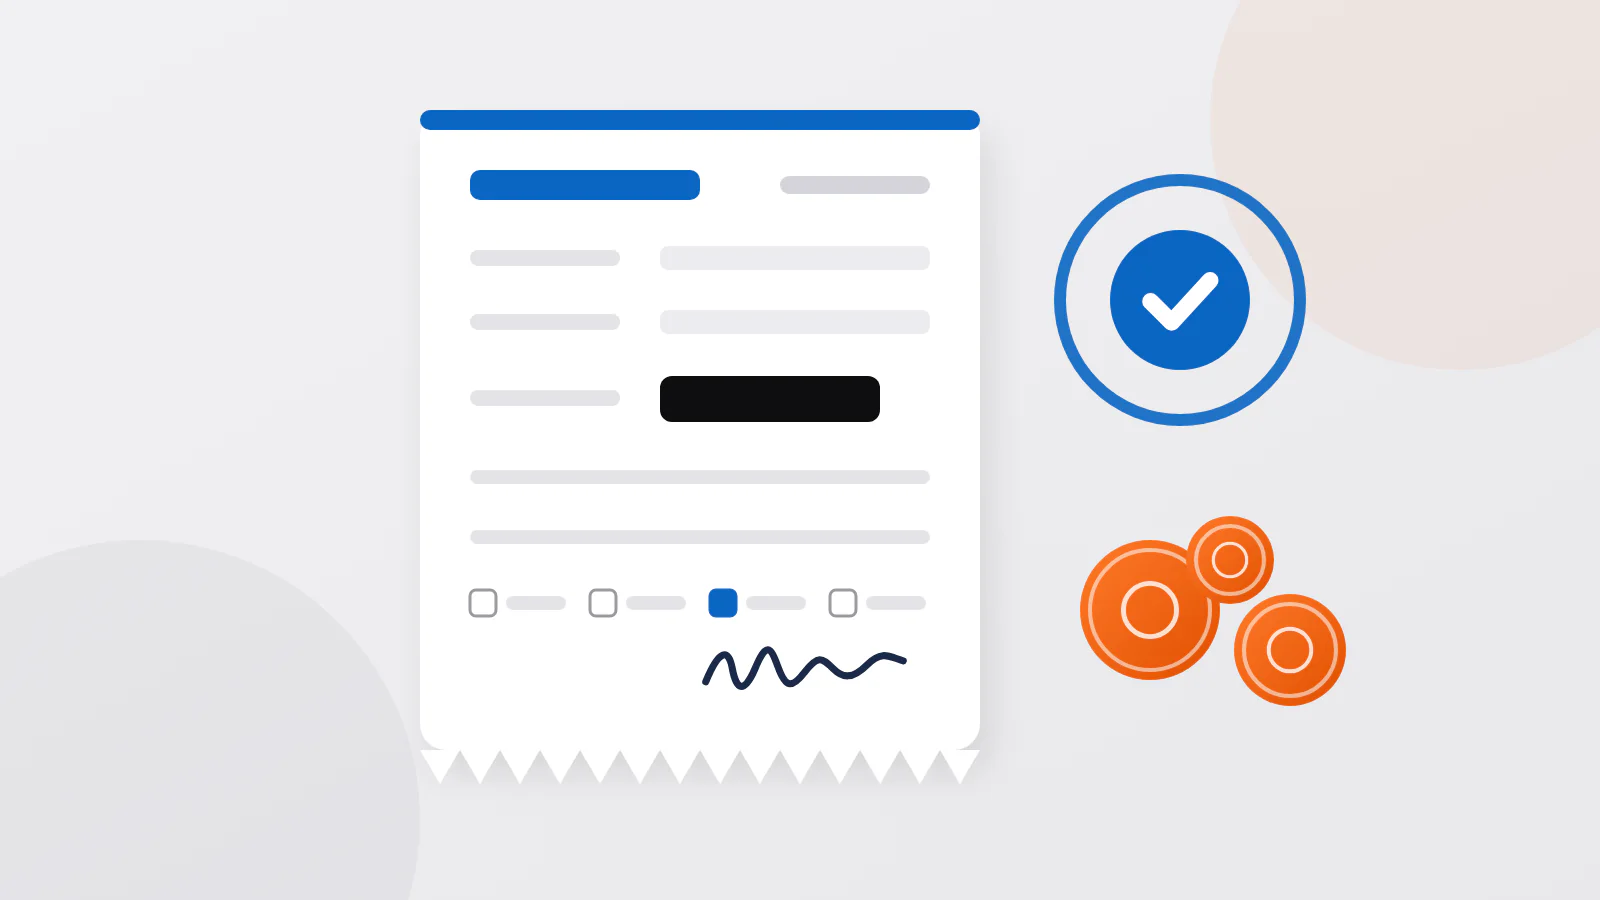
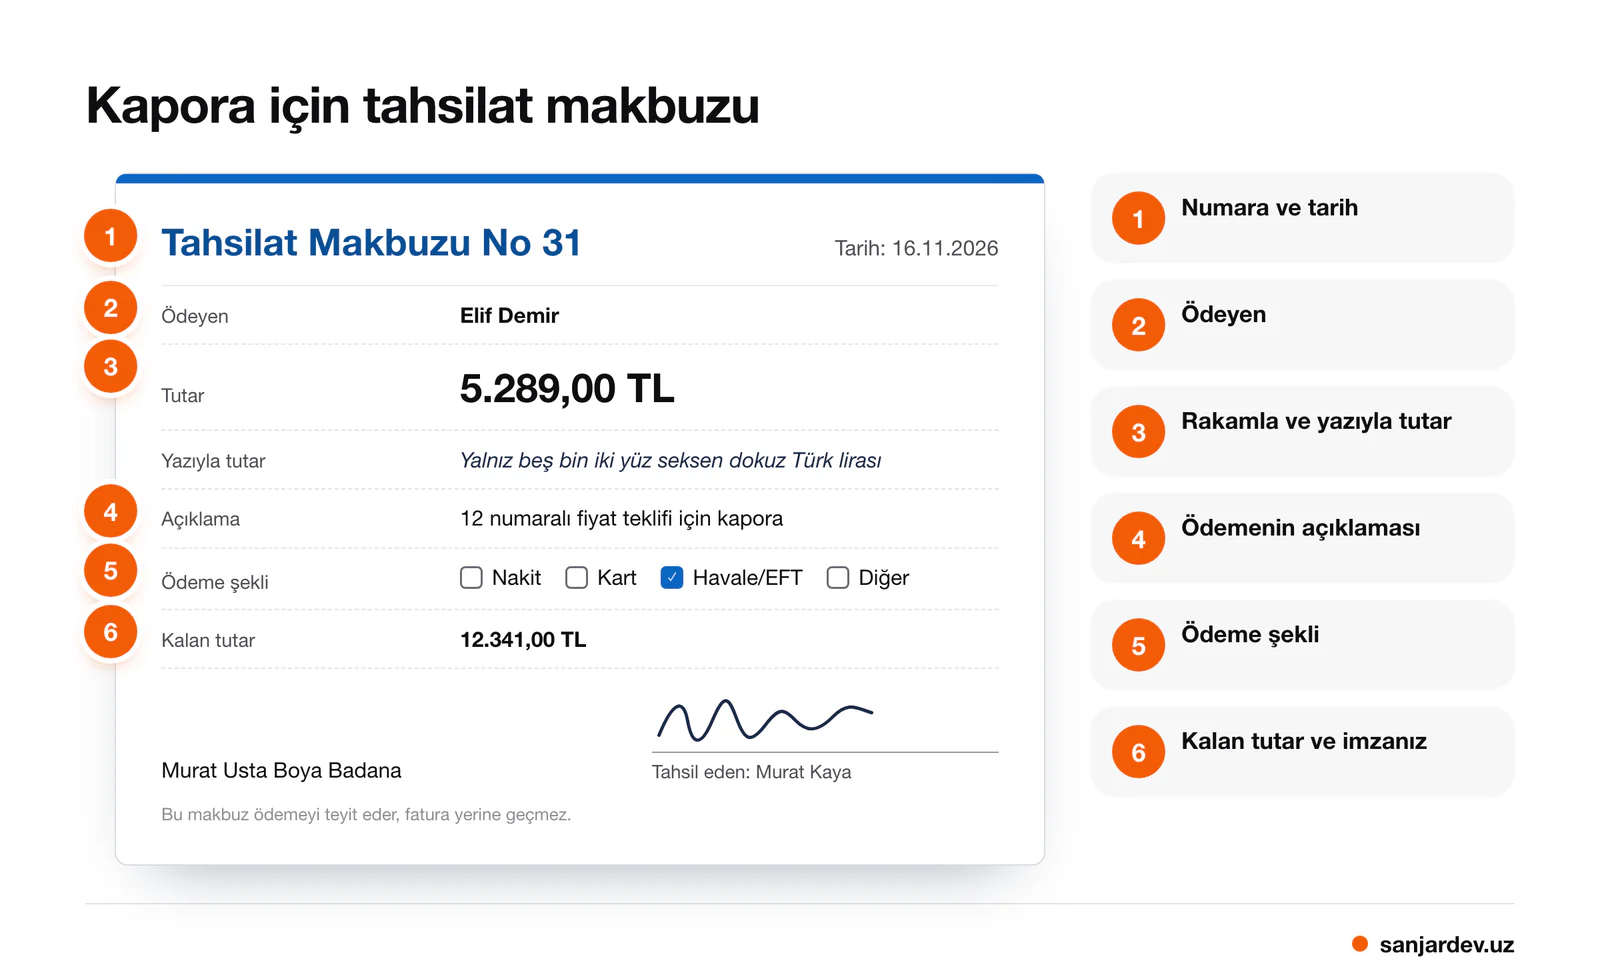
Örnekte numaralanmış altı bölüm şunlardır:
- Numara ve tarih. Makbuzları tek bir sırayla numaralayın (31, 32, 33) ve bir numarayı asla tekrar kullanmayın. Tarih, paranın geldiği gündür.
- Ödeyen, fiyat teklifindeki adıyla. Başka biri öderse ikisini de yazın: "Elif Demir adına Can Demir'den alındı".
- Rakamla ve yazıyla tutar (aşağıya bakın).
- Ödemenin açıklaması, bir belge numarasıyla: "12 numaralı fiyat teklifi için kapora", "12 numaralı fiyat teklifi için 2. ara ödeme", "5 numaralı iş teslim tutanağı için ödeme".
- Ödeme şekli: nakit, kart, havale/EFT ya da başka bir yol; havalede işlem referansıyla birlikte. Makbuza asla kartın tam numarasını yazmayın.
- Kalan tutar ve imzanız: bu ödemeden sonra kalan tutar, sonra "Tahsil eden" altında adınız ve imzanız.
İşletmenizin adı ve telefonu en üste gelir; müşterinin nüshası sizinkiyle birebir aynı olmalıdır. Örnekte 31 numaralı makbuz, Elif Demir'in 12 numaralı fiyat teklifi için kapora olarak havale/EFT ile 5.289,00 TL ödediğini ve 12.341,00 TL kaldığını teyit eder.
Tutar yazıyla nasıl yazılır
Rakam kolay değiştirilir ve kolay yanlış yazılır; yazı öyle değildir. "5.289,00 TL" tek bir çizgiyle "5.789,00 TL" olabilir, ama "Yalnız beş bin iki yüz seksen dokuz Türk lirası" olamaz; ikisi uyuşmazsa hata hemen görünür. Bu yüzden çeklerde ve senetlerde tutar yazıyla da yazılır; makbuzlarda, özellikle nakitte, aynısını yapmaya değer.
- Yazıyı soldan başlayarak tam yazın; alışıldığı gibi başına "Yalnız" ekleyin ve arkasında kalan boşluğa bir çizgi çekin.
- Kuruş varsa onu da yazın: "... Türk lirası elli kuruş".
- Rakamla yazı uyuşmazsa düzeltmeyin: makbuzun üzerine İPTAL yazın, saklayın ve yenisini düzenleyin.
Kapora, ara ödeme ve son ödeme makbuzları
Her makbuz aynı işi farklı bir noktada gösterir; bu yüzden yalnızca birkaç satır değişir:
| Ödeme | Açıklama | Tutar | Kalan tutar |
|---|---|---|---|
| Kapora | 12 numaralı fiyat teklifi için kapora | 5.289,00 TL | 12.341,00 TL |
| Son ödeme | 5 numaralı iş teslim tutanağı için ödeme | 12.341,00 TL | 0,00 TL, tamamı ödendi |
Aşamalı bir işte her ara ödeme için kendi numarası ve sonrasındaki kalan tutarıyla bir makbuz ekleyin. Kısmi ödeme makbuzu, kalan tutarı sıfırdan büyük olan bir makbuzdur: müşteri 12.341,00 TL'lik kalanın 5.000,00 TL'sini öderse, makbuzda 5.000,00 TL alındığı ve 7.341,00 TL kaldığı görünür.
Makbuz, fatura ya da vergi belgesi?
| Belge | Ne söyler | Ne zaman |
|---|---|---|
| Fiyat teklifi | işin ne kadara mal olacağı | işten önce |
| Fatura | müşterinin borçlandığı tutar; Vergi Usul Kanunu'nda düzenlenmiş vergi belgesi | iş ya da bir aşama bittikten sonra, en geç yedi gün içinde |
| Tahsilat makbuzu | bu tutarı aldım | ödeme geldiğinde |
| e-Arşiv fatura, perakende satış fişi, yazar kasa fişi, serbest meslek makbuzu | içeriğini ve bazen biçimini vergi kanunlarının belirlediği belgeler | yalnızca kanunun gerektirdiği durumda |
Küçük işlerin çoğunda müşteri kalanı teslimde öder ve fiyat teklifi, teslim tutanağı ve makbuz her şeyi kaydeder. Ama Türkiye'de fatura çoğu zaman bir tercih değildir: tüketiciye yaptığınız işin bedeli 2026'da 12.000 TL'yi geçerse ya da müşteri isterse fatura vermek zorundasınız (aşağıya bakın). Kanunun bir vergi belgesi istediği yerde basit bir makbuz onun yerine geçmez. Makbuz ayrıca yalnızca para aldığınızı kanıtlar, işin yapıldığını ve kabul edildiğini değil; bu, iş teslim tutanağının işidir.
Havale/EFT, kart ya da nakit ödemeler
- Havale/EFT: makbuzu, para hesabınızda göründükten sonra, geldiği tarih ve işlem referansıyla yazın. Ödemeyi her zaman kendi adınıza açılmış hesaba aldırın (aşağıya bakın).
- Kart: POS slipi kart ödemesini kaydeder; sizin makbuzunuz ne için olduğunu ve kalanı ekler. POS cihazı da kendi adınıza kayıtlı olmalıdır.
- Nakit: parayı müşteriyle birlikte sayın ve makbuzu, kimse ayrılmadan orada yazın. 30.000 TL'yi aşan ödemeleri nakit almayın (aşağıya bakın).
Nüshaları saklamak
Her makbuzun bir nüshasını numara sırasıyla saklayın, İPTAL yazılı bozuk olanlar dahil: numaralardaki bir boşluk, kayıtlarınızı inceleyen herkesin ilk sorduğu şeydir. Karbonlu bir makbuz koçanı bunu sizin yerinize yapar; tek tek formlarda her makbuzun fotoğrafını teslim etmeden önce çekin. Makbuzları işin fiyat teklifi ve teslim tutanağıyla birlikte dosyalayın; tek bir klasör bütün hikâyeyi anlatsın. Vergi açısından saklama süresi aşağıda.
Makbuz, fatura ve vergi kuralları
Makbuz hakkı. Borcunu ödeyen kişi makbuz isteyebilir; borcun tamamı ödenmişse borç senedinin geri verilmesini ya da iptalini de isteyebilir (TBK md. 103). Kanun makbuzun içeriğini saymaz; yukarıdaki altı bölüm iyi bir uygulamadır. Açıklama satırı önemlidir: birden fazla borcu olan müşteri hangisini ödediğini söylemezse, hemen itiraz etmedikçe ödeme makbuzda gösterdiğiniz borç için yapılmış sayılır (md. 101). Belli bir tutarı geçen hukuki işlemler, ödeme dahil, yazılı belgeyle ispat edilir; bu tutar her yıl yeniden değerleme oranıyla güncellenir (HMK md. 200). İmzalı makbuz bu yüzden de önemlidir.
Fatura ne zaman zorunlu? Fatura, satılan mal ya da yapılan iş karşılığında müşterinin borçlandığı tutarı gösteren ticari belgedir (VUK md. 229) ve işin yapıldığı tarihten itibaren en geç yedi gün içinde düzenlenir (md. 231). Defter tutan tacirler ve basit usuldeki esnaf, tüketiciye yaptıkları işin bedeli 2026'da 12.000 TL'yi geçerse ya da müşteri isterse daha azında da fatura vermek zorundadır (md. 232; VUK Genel Tebliği Sıra No: 588). Fatura gerekmeyen satış ve işler perakende satış fişiyle ya da yazar kasa (ödeme kaydedici cihaz) fişiyle belgelenir (md. 233; 3100 sayılı Kanun). Serbest meslek makbuzu ise ticari nitelikte olmayan, mesleki bilgiye dayanan işleri kendi nam ve hesabına yapan serbest meslek erbabı içindir ve e-Serbest Meslek Makbuzu olarak düzenlenir (VUK md. 236; Sıra No: 509).
e-Arşiv ve e-Fatura. 1 Ocak 2026'dan itibaren e-Arşiv'e geçmemiş mükellefler faturalarını tutarına bakılmaksızın e-Arşiv fatura olarak düzenler. Basit usuldekiler ve işletme defteri tutanlar için bu kural 1 Ocak 2027'de başlar; 2026'da vergiler dahil 3.000 TL'yi aşan faturaları e-Arşiv olmalıdır (VUK Genel Tebliği Sıra No: 509 ve 589). Brüt satış hasılatı 3 milyon TL ve üzerinde olanlar e-Fatura'ya geçmek zorundadır.
Belge vermemenin cezası. Fatura ya da serbest meslek makbuzu vermemek ya da almamak, belgeye yazılması gereken tutarın %10'u kadar, 2026'da takvim yılındaki ilk tespitte en az 17.000 TL özel usulsüzlük cezası doğurur; fatura ya da fiş almayan tüketiciye de belge başına 8.700 TL ceza kesilebilir (VUK md. 353). Tahsilat makbuzu bu belgelerin yerine geçmez: ödemeyi gösteren banka dekontu bile, işlemle ilgili belge düzenleme zorunluluğunu ortadan kaldırmaz (VUK Genel Tebliği Sıra No: 459). Damga Vergisi Kanunu'nun vergiye tabi makbuzlar listesi ise kamu kurumlarına verilen, ücret ve ödünç para için verilen makbuzları sayar; ustanın müşterisine verdiği tahsilat makbuzu bu listede yer almaz.
Büyük ödemeler ve hesap. 30.000 TL'yi aşan her türlü tahsilat ve ödeme, tüketiciler dahil, banka, ödeme kuruluşu ya da PTT aracılığıyla yapılmalıdır; kısım kısım ödemelerde işin toplam tutarı esas alınır. Uymayan her iki tarafa ayrı ayrı, tutarın %10'u oranında ceza kesilir (VUK Genel Tebliği Sıra No: 459; VUK mük. md. 355). Mal ve hizmet bedelini başkasının adına ya da hesabına aldırmak ve kartla ödemeyi kendi adınıza kayıtlı olmayan bir cihaz ya da sistemden almak da cezalıdır (mük. md. 355).
Saklama. Defterler ve belgeler, ait oldukları yılı izleyen yıldan başlayarak beş yıl saklanır (VUK md. 253 ve 254). Hangi belgeyi düzenlemeniz gerektiğini mali müşavirinize danışın.
Sıkça sorulan sorular
Tahsilat makbuzu fatura yerine geçer mi?
Hayır. Fatura, müşterinin borçlandığı tutarı gösteren bir vergi belgesidir; makbuz ise ödemenin alındığını teyit eder. Tüketiciye yaptığınız işin bedeli 2026'da 12.000 TL'yi geçerse ya da müşteri isterse fatura vermek zorundasınız; makbuz bunun yerine geçmez.
Elden ödeme makbuzu nasıl yazılır?
Parayı müşteriyle birlikte sayın, sonra numarayı, tarihi, ödeyeni, rakamla ve yazıyla tutarı, ne için olduğunu, ödeme şekli olarak "Nakit"i, kalan tutarı ve imzanızı yazın. Aslını müşteriye verin, nüshasını saklayın. 30.000 TL'yi aşan ödemeleri nakit almayın.
Tahsilat makbuzu resmi belge midir?
Vergi Usul Kanunu'nun fatura yerine geçen belgeleri arasında sayılmaz, bu yüzden faturanın ya da fişin yerini tutmaz. Ama imzalı bir makbuz, ödemenin yapıldığını gösteren yazılı bir belgedir ve borcunu ödeyen kişinin makbuz isteme hakkı vardır (TBK md. 103).
Kısmi ödeme makbuzu nedir?
Kapora ya da ara ödeme gibi bedelin bir kısmı için verilen makbuzdur. Alınan tutarı ve kalan tutarı gösterir; böylece ikiniz de işin nerede olduğunu görürsünüz.
Müşteri havale yaptıysa makbuz gerekir mi?
Vermeye yine değer. Banka kaydı paranın geldiğini gösterir, ama ne için geldiğini göstermez; makbuz havaleyi işe bağlar ve kalan tutarı gösterir.
Quotio nasıl yardımcı olur
Android için geliştirdiğimiz uygulama Quotio, makbuzları işleriyle birlikte tutar. Ödeme al'a dokunun: kapora ödenene kadar tutar tekliften gelen kaporayla, sonra kalan tutarla dolu gelir; Açıklama satırında örneğin "12 numaralı fiyat teklifi için kapora" ya da "5 numaralı iş teslim tutanağı için ödeme" yazar. Nakit, kart, havale ya da diğerini seçersiniz; makbuz bu ödemeden sonra kalan tutarı ve "Tahsil eden" altında imzanızı gösterir. Makbuzların kendi numarası vardır ve kâğıt koçanınızdan devam ettirebilirsiniz. Türkçe makbuzlarda tutar yazıyla da yazılır. PDF müşterinin WhatsApp'ına ya da başka bir uygulamaya gider. Ücretsiz: tüm makbuzlarıyla ayda 10 iş; Quotio Pro, 7 gün ücretsiz denemeli yıllık bir aboneliktir. Quotio makbuz hazırlar; fatura ya da vergi belgesi düzenlemez, e-Fatura ve e-Arşiv de düzenlemez. Google Play'de Quotio
Kaynaklar
- 6098 sayılı Türk Borçlar Kanunu, md. 101–104 — Mevzuat Bilgi Sistemi, 2011
- 213 sayılı Vergi Usul Kanunu, md. 229–236, 253, 254, 353 ve mükerrer 355 — Mevzuat Bilgi Sistemi, 1961
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 588) — Hazine ve Maliye Bakanlığı, Resmî Gazete, 2025
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 509) — Mevzuat Bilgi Sistemi, 2019 (son değişiklik 2025)
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 509)'nde Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 589) — Hazine ve Maliye Bakanlığı, Resmî Gazete, 2025
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 459) — Mevzuat Bilgi Sistemi, 2015 (son değişiklik 2024)
- 3100 sayılı Katma Değer Vergisi Mükelleflerinin Ödeme Kaydedici Cihazları Kullanmaları Mecburiyeti Hakkında Kanun — Mevzuat Bilgi Sistemi, 1984
- 6100 sayılı Hukuk Muhakemeleri Kanunu, md. 200 — Mevzuat Bilgi Sistemi, 2011
- 488 sayılı Damga Vergisi Kanunu, (1) sayılı tablo — Mevzuat Bilgi Sistemi, 1964
Yazan: Sanjar Jabborov, Quotio'nun geliştiricisi. Genel bilgilendirmedir, hukuki veya vergi tavsiyesi değildir: çalıştığınız yerdeki güncel kuralları kontrol edin. 15 Kasım 2026'da güncellendi.