Дўконда инвентаризация ўтказиш тартиби ва бепул варақа
Дўконда инвентаризация қандай ўтказилади: қачон санаш, тайёргарлик, жуфт бўлиб «кўр» санаш, ҳисоб билан солиштириш, камомад ва бепул варақа.
Инвентаризация — дўкон ва омбордаги ҳар бир товарни бир вақтда санаб, натижани ҳисобингиз билан солиштириш. Савдо ва товар қабул қилишни тўхтатинг, ҳисобдаги миқдорларга қарамасдан жуфт бўлиб жавонма-жавон сананг, товарга жавобгар шахс варақаларни имзоласин ва ҳисобдаги қолдиқни ўзгартиришдан олдин ҳар бир фарқни тушунтиринг. Қуйидаги бепул варақа (PDF ва Excel) фарқларни ўзи ҳисоблаб беради.
Қачон санаш керак
Ўзбекистондаги компаниялар бухгалтерия ҳисобининг 19-сонли миллий стандартига — «Инвентаризацияни ташкил этиш ва ўтказиш» (19-сонли БҲМС) — амал қилади. Унинг янги таҳрири 2024 йил 12 августдан қўлланади. «Бухгалтерия ҳисоби тўғрисида»ги Қонун инвентаризацияни мажбурий қилади (16-модда), қачон ўтказилишини эса стандарт белгилайди. Стандарт мажбурий бўлмаган кичик дўкон учун ҳам худди шу пайтлар ўринли:
| Ҳолат | 19-сонли БҲМС компаниялар учун нима дейди | Кичик дўконга тавсия |
|---|---|---|
| Мунтазам инвентаризация | товарлар йилига камида бир марта ва йиллик молиявий ҳисобот олдидан (ўша йилнинг 1 октябридан кейин ўтказилган инвентаризация етарли) | ҳар уч-олти ойда тўлиқ санаш, тез сотиладиган ёки қиммат товарларни эса ҳар ҳафта қисқа санаш |
| Янги жавобгар шахс | моддий жавобгар шахс ишни топширадиган куни | ҳар доим: янги одам айнан саналган товарни қабул қилади |
| Ўғирлик, суиистеъмол ёки бузилиш | аниқланиши биланоқ | дўконни қайта очишдан олдин дарҳол сананг |
| Ёнғин, сув босиши ёки бошқа фавқулодда ҳолат | ҳодисадан кейин | қолганини сананг ва суратга олинг |
| Мол-мулкни сотиш, сотиб олиш ёки ижарага бериш | мажбурий | иккинчи томон билан бирга сананг |
| Кассадаги нақд пул | ойига бир марта | кассани ҳар куни кечқурун сананг |
Стандарт компаниялар ва бюджет ташкилотлари учун ёзилган. Якка тартибдаги тадбиркорлар ҳисобни қонунчиликда улар учун белгиланган тартибда юритади («Бухгалтерия ҳисоби тўғрисида»ги Қонун, 6-модда), шунинг учун сизга нима тегишли эканини бухгалтерингиздан сўранг. Қуйидаги қадамлар ҳар қандай дўконга мос келади.
Бир кун олдин тайёрланинг
- Вақтни танланг: ёпилгандан кейин ёки очилишдан олдин, ҳеч нарса сотилмайдиган пайтда. Етказиб берувчилардан ўша куни товар олиб келмасликни сўранг.
- Ҳужжатларни ёпинг. Санаш пайтигача бўлган барча кирим, сотув ва қайтаришларни киритинг, охирги чек ва охирги юк хати рақамини ёзиб қўйинг. Компанияда комиссия охирги ҳужжатларга «инвентаризациягача» деб белги қўяди, жавобгар шахс эса барча ҳужжатларни топширгани ҳақида тилхат беради (19-сонли БҲМС, 10-банд).
- Жавонларни тартибга келтиринг. Бир хил товарларни бир жойга қўйинг, иложи бўлса битта товар битта жойда турсин ва ҳудудларни белгилаб чиқинг.
- Алоҳида саналадиганларни ажратиб қўйинг: бузилган товарлар, етказиб берувчига қайтариладиган товарлар ва бошқага тегишли товарлар, масалан, сотиб бериш учун олинган (консигнациядаги) товарлар (16-банд).
- Варақаларни чоп этинг — ҳар бир ҳудуд учун битта ёки бир нечта, тарозилар аниқ тортишини текширинг.
- Икки кишилик гуруҳлар тузинг: бири санайди, иккинчиси ёзади. Товарга жавобгар шахс албатта қатнашиши керак (14-банд). Компания инвентаризация комиссиясини буйруқ билан тайинлайди (8-банд).
«Кўр», жуфт бўлиб, жавонма-жавон сананг
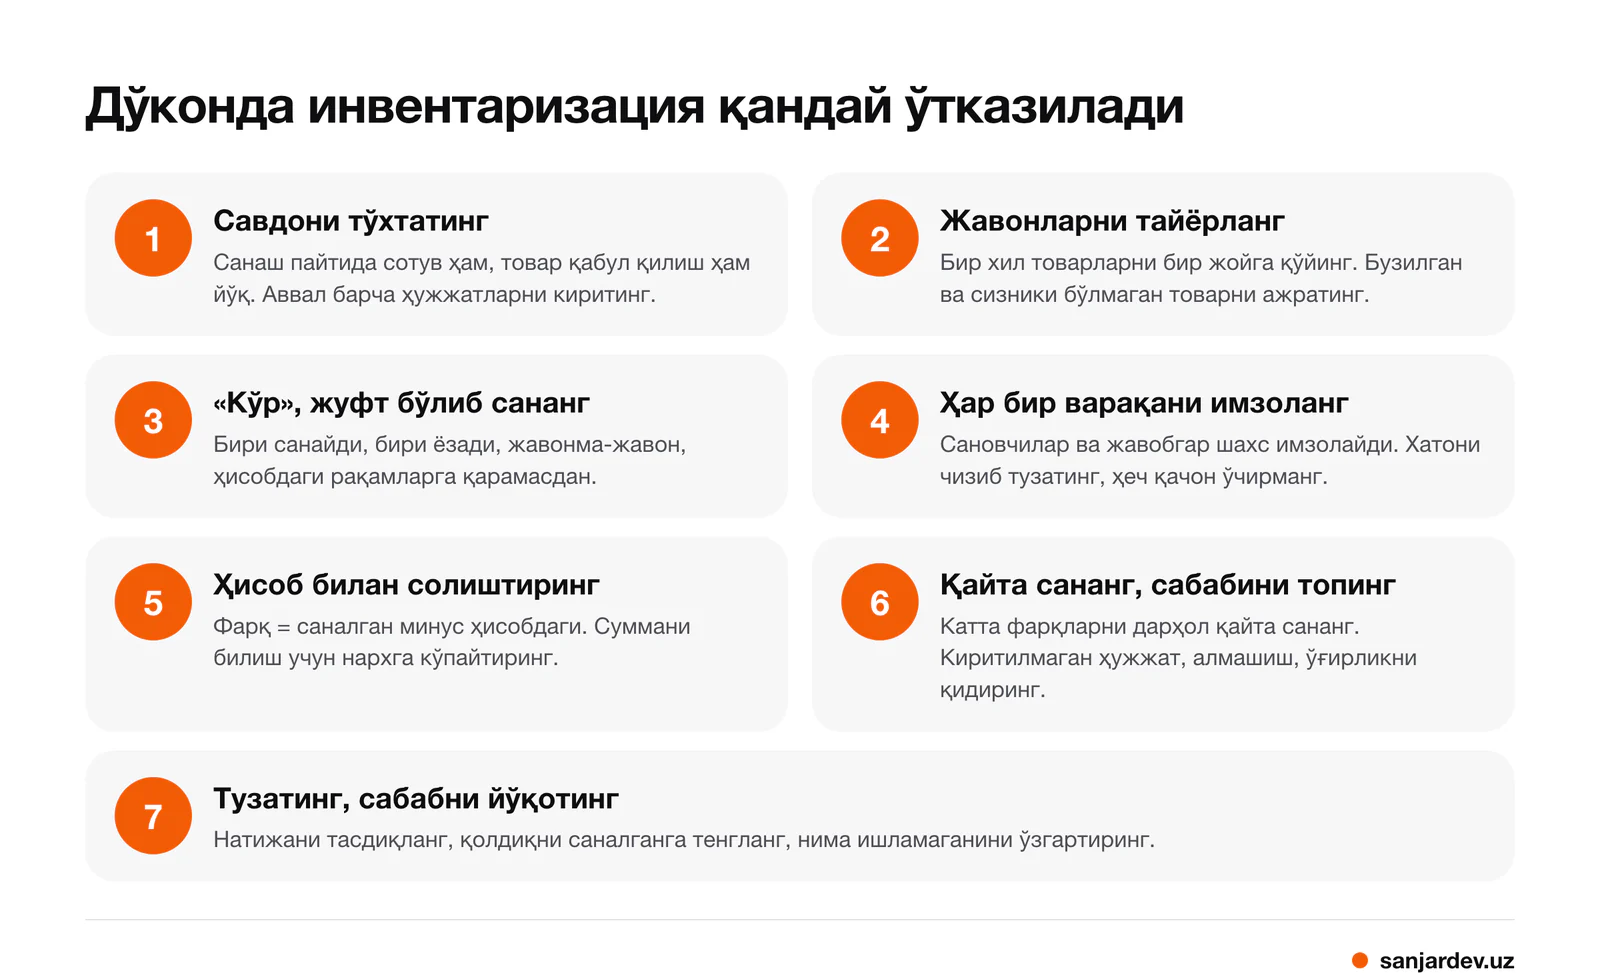
- «Кўр» сананг. Сановчилар ҳисобдаги миқдорни кўрмасдан, кўрганини ёзади — шунда ҳеч ким кутган рақамини «топиб» қўймайди. «Ҳисобда» устуни кейинроқ тўлдирилади.
- Ҳар бир товарни сананг, тортинг ёки ўлчанг. Етказиб берувчининг очилмаган қутиларидаги миқдорни ҳужжатдан олиш мумкин, лекин бир нечтасини очиб текширинг (14-банд).
- Бир йўналишда юринг — чапдан ўнгга ва юқоридан пастга, ҳар бир жавонни тугатгач белгилаб қўйинг.
- Аниқ ёзинг ва ҳеч қачон ўчирманг. Хатони чизиб, тўғри рақамни ёзинг ва ёнига имзо қўйинг. Бўш қатор қолдирманг, ҳар бир саҳифа охирида ёзувлар сонини кўрсатинг (18-банд).
- Ҳар бир варақани имзоланг: сановчилар ва жавобгар шахс (16-банд).
- Кечаси хонани муҳрланг. Санаш бир кундан кўп давом этса, кетаётганда омборни қулфлаб, муҳрлаб қўйинг (11-банд).
Ҳисоб билан солиштиринг
Саноқдан кейин «Ҳисобда» устунини дастурингиз ёки дафтарингиздан тўлдиринг. Фарқ = саналган миқдор минус ҳисобдаги миқдор; суммани кўриш учун уни нархга кўпайтиринг. Мисол нархлар билан:
| Товар | Ҳисобда | Саналган | Фарқ | Нархи, сўм | Фарқ суммаси, сўм |
|---|---|---|---|---|---|
| Кунгабоқар ёғи, 1 л | 48 | 45 | −3 | 21 000 | −63 000 |
| Шакар, 1 кг | 60 | 61 | +1 | 13 000 | +13 000 |
| Қора чой, 100 г | 30 | 30 | 0 | 15 000 | 0 |
Бутун варақа учун бир хил нарх туридан фойдаланинг, одатда харид нархидан; компаниялар фарқларни бухгалтерия ҳисобидаги баҳосида баҳолайди (68-банд).
Ҳар бир катта фарқни дўкон очилишидан олдин дарҳол қайта сананг. Стандарт санашдаги хатолар бўйича тушунтиришларни фақат омбор қайта очилгунга қадар қабул қилади (19-банд). Кейин сабабини қидиринг:
- киритилмаган сотув ёки қайтариш;
- қабул қилинган, лекин киритилмаган ёки икки марта киритилган товар;
- ўхшаш товарларнинг алмашиб кетиши (қайта навларга ажратиш) — бунда бир ўлчамда ортиқча, бошқасида камомад чиқади;
- бузилиш ёки сочилувчан товарларнинг табиий вазн йўқотиши;
- ўғирлик.
Камомад ва ортиқчаларни бир-бирини қоплашига йўл қўймай, алоҳида кўриб чиқинг. Ортиқча чиқиш ҳам огоҳлантириш: одатда у бошқа жойдаги хатони билдиради. Сабабларини қидирганда давомат жадвали ўша кунлари ким ишлаганини кўрсатади.
Камомад ва ортиқча: нима қилиш керак
- Компанияда (69-банд) ортиқча чиққан товар кирим қилинади ва даромадга олинади. Расмий табиий йўқолиш меъёрлари доирасидаги йўқотиш раҳбарнинг фармойиши билан ҳисобдан чиқарилади. Меъёрдан ортиқ камомад айбдор шахсдан ундирилади ёки, айбдор топилмаса, белгиланган қоидалар бўйича ҳисобдан чиқарилади. Натижа инвентаризация тугаган ойда акс эттирилади (70-банд).
- Кичик дўконда натижани тасдиқланг, ҳисобдаги қолдиқни саналган миқдорга тенглаштиринг ва ҳар бир катта фарқ ёнига сабабини ёзинг.
- Камомадни шунчаки иш ҳақидан ушлаб қолманг. Ходимнинг ёзма розилигисиз Меҳнат кодекси зарарни фақат ходимнинг ўртача ойлик иш ҳақи миқдоригача ушлаб қолишга рухсат беради, битта тўловдан ушлаб қолинадиган барча суммалар эса жами унинг 50 фоизидан ошмаслиги керак (269 ва 270-моддалар).
- Сабабини бартараф этинг. Товар келганда уни юк хати билан солиштиринг, қайтаришларни дарҳол киритинг, қиммат товарларни касса ёнида сақланг ва йўқолиш хавфи энг юқори бўлган ўнта товарингизни ҳар ҳафта сананг.
Касса ҳам шу манзаранинг бир қисми: уни ҳар куни кечқурун кирим-чиқим дафтарингиз билан солиштиринг.
Инвентаризация варақасидан фойдаланиш
Чоп этиш учун инвентаризация варақасини юклаб олиш (PDF)
Инвентаризация варақасини юклаб олиш (Excel)
- Юқорига дўкон номи, сана ва исмларни ёзинг.
- Сановчилар фақат товар номи, коди, ўлчов бирлиги ва саналган миқдорни тўлдиради.
- Саноқдан кейин «Ҳисобда» устунини ва нархни қўшинг. Excel варианти фарқни ва унинг суммасини ҳисоблайди.
- Сановчи, текширувчи ва жавобгар шахс пастда имзо қўяди.
Компаниялар учун расмий шакллар 19-сонли БҲМСга илова қилинган: товар-моддий захираларни инвентаризациядан ўтказиш рўйхати ва инвентаризация натижаларини солиштириш қайдномаси. Бизнинг варақа кичик бизнес учун худди шу маълумотларни ўз ичига олади; бухгалтерингиз сўраса, расмий шакллардан фойдаланинг. Кўпчилик «инвентаризация далолатномаси»ни қидиради: стандартда товарлар учун асосий ҳужжатлар — рўйхат ва солиштириш қайдномаси, далолатнома эса, масалан, кассадаги нақд пулни санашда тузилади.
Кўп бериладиган саволлар
Инвентаризация нима?
Товар қолдиғини санаш: барча товарларни бир пайтда санаб, натижани ҳисоб билан солиштириш, токи ҳисоб жавонларда ҳақиқатда нима борлигини кўрсатсин.
Дўконда инвентаризацияни қанчалик тез-тез ўтказиш керак?
Компаниялар товарларни йилига камида бир марта ва йиллик ҳисобот олдидан санаши шарт (19-сонли БҲМС, 5-банд). Аксарият дўконлар учун ҳар бир неча ойда тўлиқ санаш ва тез сотиладиган ёки қиммат товарларни ҳар ҳафта қисқа санаш яхшироқ.
Инвентаризацияни ким ўтказиши керак?
Ҳар бир ҳудудда камида икки киши — бири санайди, бири ёзади — ва товарга жавобгар шахс ҳам иштирок этади. Компанияда буни буйруқ билан тайинланган инвентаризация комиссияси бажаради; аъзоларидан бири қатнашмаса, натижалар ҳақиқий эмас деб топилиши мумкин (8-банд).
Ўзбекистонда инвентаризациядан кейин компанияга қандай ҳужжатлар керак?
Комиссияни тайинлаш ҳақидаги буйруқ, комиссия ва жавобгар шахслар имзолаган инвентаризация рўйхатлари ва фарқ чиққан товарлар бўйича солиштириш қайдномаси. Шакллар 19-сонли БҲМСга илова қилинган; натижаларни бухгалтерингиз ҳисобда акс эттиради.
Камомадни сотувчининг иш ҳақидан ушлаб қолса бўладими?
Фақат Меҳнат кодекси чегараларида: ходимнинг ёзма розилиги билан ёки розилисиз — ўртача ойлик иш ҳақи миқдоригача бўлган зарар учун, ва ҳеч қачон битта тўловнинг 50 фоизидан кўп эмас (269 ва 270-моддалар).
MyBizz қандай ёрдам беради
Биз ишлаб чиқаётган MyBizz бизнес иловаси (App Store, Google Play) бир нечта омборда маҳсулотлар ва қолдиқларни юритади. Инвентаризация учун омбор ёки категория бўйича санашни бошлайсиз, миқдорларни ёзасиз ёки телефон камераси билан штрих-кодларни сканерлайсиз — ҳар бир сканерлаш биттадан қўшади, иш давомида сақлаб борасиз ва санашни якунлайсиз: MyBizz камомад ва ортиқчаларни кўрсатади ҳамда қолдиқни саналган миқдорга тенглаштиради. Санаш экранида ҳисобдаги миқдор саналган миқдор ёнида кўриниб туради, шунинг учун «кўр» санаш учун аввал чоп этилган варақадан фойдаланинг ва рақамларни кейин киритинг. MyBizz компания бухгалтерига керак бўлиши мумкин бўлган расмий шаклларнинг ўрнини босмайди. Иловани юклаб олиш бепул, синов муддатида ҳам у бепул ишлайди; ундан кейин компанияга пуллик тариф керак бўлади, нархи ходимлар сонига боғлиқ.
Манбалар
- Бухгалтерия ҳисобининг 19-сонли миллий стандарти «Инвентаризацияни ташкил этиш ва ўтказиш» — Иқтисодиёт ва молия вазирлиги, lex.uz, 2024
- 19-сонли миллий стандартни тасдиқлаш ҳақидаги 141-сон буйруқ (рус тилида) — lex.uz, 2024
- «Бухгалтерия ҳисоби тўғрисида»ги Қонун, 6 ва 16-моддалар (рус тилида) — lex.uz, 2016
- Ўзбекистон Республикасининг Меҳнат кодекси, 269–270-моддалар (рус тилида) — lex.uz, 2022
Муаллиф: Санжар Жабборов, MyBizz иловаси дастурчиси. Ўзбекистоннинг бухгалтерия ҳисоби бўйича 19-сонли миллий стандарти (2024 йилги таҳрир) ва «Бухгалтерия ҳисоби тўғрисида»ги Қонун (lex.uz) асосида текширилди. Янгиланган сана: 2026 йил 14 ноябрь. Бу умумий маълумот; компанияда натижалар ҳисобда қандай акс эттирилишини бухгалтер ҳал қилади.