Продажа в долг покупателям: стоит ли и 6 правил для магазина
Продажа в долг в магазине: честные плюсы и минусы, шесть правил, которые удерживают потери, и что делать, если покупатель не платит.
Продажа в долг удерживает постоянных покупателей и может поднять выручку, но замораживает ваши деньги, а часть долгов так и не возвращается. Она окупается, когда долг — правило, а не одолжение: только знакомым, с лимитом, точным сроком, записью в тетради, напоминанием до срока и без нового долга, пока старый просрочен.
Что значит продавать в долг
Продажа в долг — это когда покупатель берёт товар сейчас, а платит позже: в конце недели, с зарплаты или частями. В небольшом магазине это обычно неформальная договорённость — строчка в тетради, а не договор, — и у неё много местных названий: «под запись» в России, насия в Узбекистане, fiado в Бразилии и Мексике, veresiye в Турции. Здесь речь о долге, который даёт сам магазин, а не о рассрочке на телефоны и машины через банк или сервис рассрочки.
Это обычный и законный способ торговли: закон считает его продажей, при которой оплата приходит позже. Гражданский кодекс Бразилии, например, говорит о «venda a crédito» — продаже в кредит (ст. 491), а Гражданский кодекс Узбекистана описывает продажу, при которой покупатель платит через определённое время после передачи ему товара: в русском тексте это «продажа товара в кредит», в узбекском — привычное слово «насия» (ст. 421).
Некоторые страны добавляют правила для кредита потребителям — в основном о том, что сообщить покупателю и как оформить бумаги. Несколько примеров:
- Узбекистан. Договор продажи в кредит с оплатой в рассрочку считается заключённым, если в нём указаны цена товара, порядок, сроки и размеры платежей (ГК, ст. 422).
- Мексика. Закон о защите прав потребителей требует, чтобы при каждой продаже в кредит продавец заранее сообщил покупателю цену при оплате сразу, все дополнительные платежи, число и периодичность взносов и общую сумму к оплате (ст. 66).
- Турция. Продажа, при которой потребитель платит частями, — это продажа в рассрочку: она действительна только в письменной форме, и покупатель может отказаться от неё в течение семи дней (закон 6502, ст. 17 и 18).
Поэтому, прежде чем брать доплату за долг или продавать дорогие товары в рассрочку, проверьте правила своей страны.
Плюсы и минусы
| Что вы получаете | Чем за это платите |
|---|---|
| постоянные покупатели возвращаются: вы становитесь «их» магазином | деньги заморожены: средства на закупку лежат в тетради |
| люди покупают то, что нужно сейчас, а не только то, на что есть деньги | часть долгов не возвращается никогда |
| вы конкурируете с сетевыми магазинами доверием, а не только ценой | записи, напоминания и поиск должников каждую неделю отнимают время |
| покупатели в трудную неделю остаются с вами, а не уходят к другим | споры о суммах и неловкие разговоры с соседями |
Второй столбец легко недооценить. Если ваша прибыль — 20% от продаж, один невозвращённый долг в 5000 ₽ съедает прибыль с 25 000 ₽ продаж: 5000 ÷ 0,20 = 25 000. Магазину, который продаёт в долг, нужно собирать почти всё, чтобы остаться в плюсе. Это не значит, что продавать в долг — ошибка. Это значит, что деньги должны возвращаться.
Стоит ли вашему магазину продавать в долг?
Прежде чем давать в долг большему числу покупателей, честно ответьте на три вопроса:
- Сможете ли вы закупить товар на следующей неделе, если до конца месяца вам никто не заплатит? Сложите всё, что покупатели должны вам сегодня, и сравните с тем, сколько вы тратите на товар за неделю.
- Сколько вы списали за последние полгода? Посчитайте долги, которые уже не надеетесь получить, и сравните их с прибылью, которую принесла продажа в долг.
- Кто берёт в долг? Постоянные покупатели, которые платят вовремя, того стоят. Новые лица, которые просят в долг при первом же визите, — вот с чего начинается большинство потерь.
Если общая сумма долгов растёт месяц за месяцем, ужесточите правила, прежде чем давать в долг новым покупателям.
Шесть правил продажи в долг
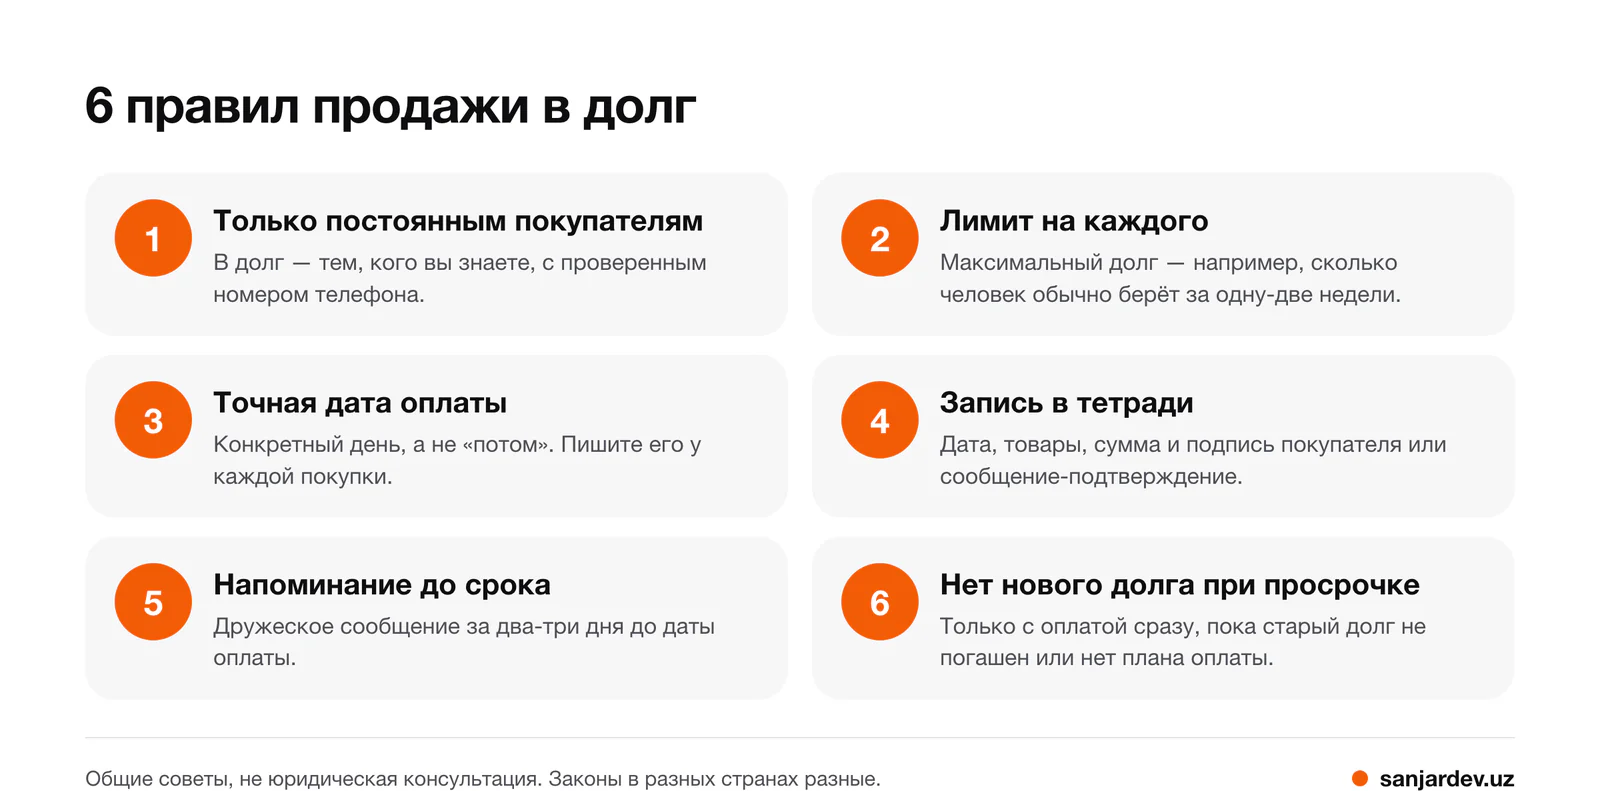
- Только постоянным покупателям. Давайте в долг тем, кого знаете по имени, с номером телефона, который вы один раз проверили звонком. С новым покупателем начинайте с малого и повышайте сумму, только когда он несколько раз заплатил вовремя.
- Лимит на каждого. Решите, какой максимальный долг вы допускаете для каждого человека, — например, сколько он обычно покупает за одну-две недели, — и не превышайте его, какой бы убедительной ни была история.
- Точная дата оплаты. Договаривайтесь о конкретном дне, а не «потом» или «с зарплаты». Если зарплата у человека 5-го числа, так и пишите: 5-е.
- Запись в тетради. Записывайте дату, товары, сумму и срок оплаты и просите покупателя расписаться или подтвердить запись сообщением. Наше руководство по долговой тетради — с бесплатным бланком для печати.
- Напоминание до срока. Дружеское сообщение за два-три дня до даты оплаты часто предотвращает опоздание: люди чаще забывают, чем отказываются платить. Формулировки — в шаблонах напоминаний о долге.
- Никакого нового долга при просрочке. Продавайте только с оплатой сразу, пока старый долг не погашен или пока нет плана оплаты. Подавайте это как правило магазина, одинаковое для всех, — тогда оно не звучит как личная обида.
Правила работают лучше всего, когда вы применяете их ко всем, включая друзей и родственников. Громче всех обычно возмущаются те, для кого эти правила нужнее всего.
Что делать, если покупатель не платит
- Поговорите один на один и пораньше. Через день-два после срока спросите лично или сообщением. Часто покупатель просто забыл или сидит без денег до зарплаты.
- Договоритесь о плане оплаты. Разбейте долг на небольшие суммы с точными датами, запишите план в тетрадь и отправьте его покупателю сообщением.
- Не давайте новый долг, пока долг не погашен или пока покупатель не начал платить по плану, — как сказано в правиле 6.
- Отправьте твёрдое последнее напоминание — спокойное и по фактам: сумма, план, который не выполнен, и что будет дальше, например продажа только с оплатой сразу.
- О формальных шагах думайте, только если сумма того стоит. Во многих странах для небольших долгов есть упрощённые судебные процедуры или медиация, но правила, пошлины и сроки разные, поэтому спросите местного юриста или торгово-промышленную палату. В Узбекистане, например, Гражданский кодекс прямо разрешает продавцу, которому покупатель не заплатил в срок, потребовать оплаты товара или возврата неоплаченного товара (ст. 421).
- Спишите то, что не вернётся. Отметьте это в тетради и решите, может ли этот человек снова брать в долг.
Не менее важно, чего делать нельзя. Не вывешивайте список должников, не обращайтесь к их работодателю или родственникам и не угрожайте полицией или тюрьмой. Такие угрозы обычно не только незаконны, но и ложны. В России закон о возврате просроченной задолженности запрещает вводить должника в заблуждение насчёт суда и уголовного преследования (230-ФЗ, ст. 6); он написан для кредиторов и коллекторов, но это хороший ориентир и для магазина. Конституция Мексики говорит, что никого нельзя лишить свободы за чисто гражданские долги (ст. 17), а Кодекс защиты прав потребителей Бразилии делает угрозы и ложные заявления при взыскании долга преступлением (ст. 71).
Частые вопросы
Что такое продажа в долг и в рассрочку?
Это когда покупатель берёт товар сейчас, а платит позже — в оговорённый день или частями, то есть в рассрочку. В небольшом магазине такую сделку обычно записывают в долговую тетрадь, а не оформляют письменным договором.
Какие плюсы у продажи в долг?
Лояльность покупателей и больше продаж: постоянные покупатели продолжают ходить в магазин, который им доверяет, покупают нужное даже в неделю без денег, а небольшой магазин может конкурировать с сетями доверием, а не ценой.
Какие минусы у продажи в долг?
Главных три: деньги заморожены, и закупать товар труднее; некоторые покупатели не платят никогда, и каждая такая потеря съедает прибыль многих продаж; записи и поиск должников отнимают время и могут испортить отношения с соседями.
Стоит ли давать в долг только надёжным покупателям?
Да. В небольшом магазине надёжный — это знакомый постоянный покупатель с проверенным номером телефона, который раньше платил вовремя. Дайте ему лимит, например сколько он обычно тратит за одну-две недели, повышайте его только после нескольких оплат в срок и никогда не давайте новый долг, пока старый просрочен.
Законно ли продавать в долг?
В целом да: гражданские кодексы считают это обычной продажей с отсрочкой оплаты — в Узбекистане такая продажа прямо описана в ГК (ст. 421). Некоторые страны добавляют правила для потребительского кредита — например, что нужно сообщить покупателю, письменный договор для рассрочки, проценты, — поэтому проверьте их, прежде чем брать доплату за долг.
Чем помогут Qarz Daftar и Daftio
Оба приложения держат эти правила перед глазами у прилавка. Ни одно из них не даёт денег в долг и не взыскивает долги.
Qarz Daftar — для магазинов в Узбекистане, на iPhone и Android. У каждого долга есть срок оплаты, к записи можно приложить фото чека и голосовую заметку, а суммы в сумах и долларах считаются отдельно. Правило 5 приложение может выполнять само: должникам уходят SMS-напоминания — их можно включить за 10, 5 и 1 день до срока — и автоматические звонки. SMS и звонки платные и работают для магазинов в Узбекистане: магазинам, которые ведут учёт в рублях, они не отправляются. Для рассрочки есть договоры насии с графиком платежей — в платном тарифе. Без подписки можно вести до 50 клиентов и вносить 300 операций в месяц. Qarz Daftar в App Store и в Google Play.
Daftio — для лавок в России, Казахстане и других странах, пока только на Android. Прежде чем записать новый долг, вы видите в карточке клиента остаток и всю историю, а на главном экране — сколько вам должны, сколько просрочено и у скольких клиентов. Срок оплаты ставится через 7, 15 или 30 дней или на любую дату; заметки вроде «обещал отдать в пятницу» остаются в карточке, а готовое напоминание уходит через WhatsApp, SMS или Telegram, когда вы нажмёте «Отправить». Лимиты Daftio за вас не ставит. Без подписки — одна лавка и до 30 клиентов; Daftio Pro, годовая подписка с пробным периодом 7 дней, добавляет неограниченное число клиентов и выписки, которые решают споры. Подписка оформляется через Google Play, поэтому купить её можно там, где Google Play принимает оплату. Daftio в Google Play.
Источники
- Гражданский кодекс Бразилии (Lei nº 10.406/2002), ст. 491 — Палата депутатов, Бразилия, 2002 (актуальная редакция)
- Гражданский кодекс Республики Узбекистан, часть вторая, ст. 421–422 — Национальная база данных законодательства (Lex.uz), Узбекистан, 1996
- Федеральный закон о защите прав потребителей Мексики (Ley Federal de Protección al Consumidor), ст. 66 — Orden Jurídico Nacional, Мексика, 1992
- Закон Турции № 6502 о защите прав потребителей, ст. 17–18 — Mevzuat Bilgi Sistemi, Турция, 2013
- Федеральный закон от 03.07.2016 № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности…», ст. 6 — КонсультантПлюс, Россия, 2016 (ред. от 11.02.2026)
- Политическая конституция Мексиканских Соединённых Штатов, ст. 17 — Orden Jurídico Nacional, Мексика, 1917 (текст 2025 года)
- Кодекс защиты прав потребителей Бразилии (Lei nº 8.078/1990), ст. 71 — Палата депутатов, Бразилия, 1990 (актуальная редакция)
Автор: Санжар Жабборов, разработчик Qarz Daftar и Daftio. Сверено с законами, на которые даны ссылки выше. Обновлено 14 ноября 2026 года. Это общая информация, а не юридическая консультация: правила продажи в долг в разных странах разные.