Borç Hatırlatma Mesajı: Müşteriye 8 Kibar Örnek
Size borcu olan müşteriye kibar borç hatırlatma mesajı: ne zaman gönderilir, içinde ne olmalı, WhatsApp ve SMS için 8 hazır örnek ve asla yapılmaması gerekenler.
Son ödeme tarihinden iki üç gün önce dostça bir not, o gün kısa bir mesaj, tarih geçince de daha net bir mesaj gönderin; her birinde tutar, tarih ve nasıl ödeneceği olsun. Yalnızca müşterinin kendisine ve gündüz yazın; kimseyi tehdit etmeyin, kimseyi mahcup etmeyin. WhatsApp ya da SMS için sekiz hazır örnek aşağıda.
Hatırlatma ne zaman gönderilir
| Ne zaman | Amaç | Ton |
|---|---|---|
| son ödeme tarihinden 2–3 gün önce | unutulmasını önlemek | dostça, hafif |
| son ödeme günü | bugün ödemesini istemek | kısa, nötr |
| 1–3 gün sonra | ne olduğunu öğrenmek | kibar, doğrudan |
| yaklaşık bir hafta sonra | bir tarih ya da planda anlaşmak | kararlı, çözüm arayan |
| iki hafta ya da daha sonra | veresiyeyi durdurmadan önce son uyarı | sakin, resmî |
Her adımda bir mesaj yeter. Geciken müşteri çoğu zaman yalnızca unutmuştur; bu yüzden en yararlı hatırlatma son ödeme tarihinden önceki mesajdır: zamanında ödemek hâlâ mümkünken gelir. Müşteri öder ya da bir planda anlaşırsanız hemen durun ve teşekkür edin.
Her hatırlatmada ne olmalı
- Müşterinin adı ve dükkânınızın adı. İnsanlar numaraları çoğu zaman kaydetmez; mesajın sonuna dükkânın adını yazın.
- Tutar ve işe yarayacaksa neyin karşılığı olduğu: “25 Ekim'deki mutfak alışverişi”.
- Tarih: ödemenin ne zaman yapılacağı ya da ne zaman yapılması gerektiği.
- Nasıl ödeneceği: dükkânda nakit ya da kartla, veya IBAN'ınızı yazarak havale/EFT ile.
- Kolay bir cevap yolu, örneğin “bir yanlışlık varsa buradan yazın”. Müşteri zaten ödediğini söylerse defterinize birlikte bakın; her alışverişin ve ödemenin tarihli listesi genellikle meseleyi çözer.
Mesajı, telefonun kilit ekranına sığacak iki üç cümlede tutun ve müşterinizin konuştuğu dilde yazın. Bir gün resmî bir yazılı ihtar göndermeyi düşünürseniz, şekil kurallarını önceden bir avukata danışın.
WhatsApp ve SMS için 8 hazır mesaj
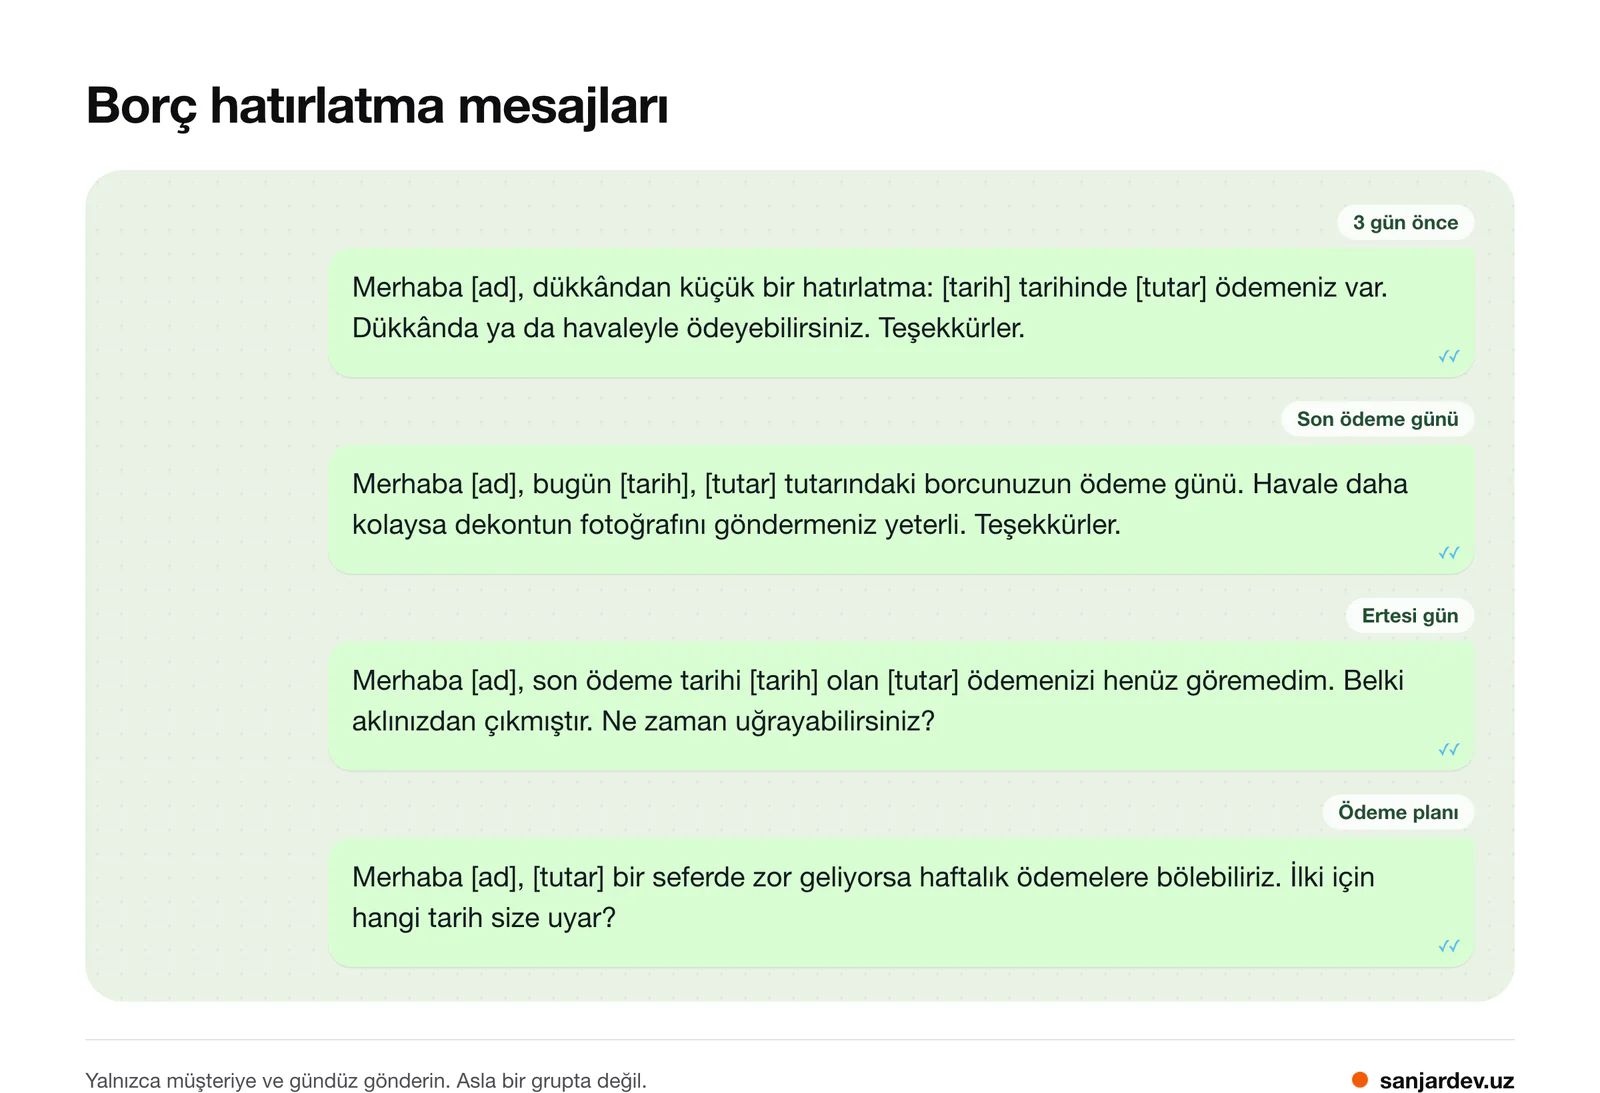
Köşeli parantezdeki kelimeleri değiştirin. Sondaki [dükkân] dükkânınızın adıdır; [ad] yerine müşteriye tezgâhta nasıl hitap ediyorsanız öyle yazın: “Ayşe Hanım”, “Mehmet Bey”.
- Üç gün önce: “Merhaba [ad], dükkândan küçük bir hatırlatma: [tarih] tarihinde [tutar] ödemeniz var. Dükkânda ya da havaleyle ödeyebilirsiniz. Teşekkürler. — [dükkân]”
- Son ödeme günü: “Merhaba [ad], bugün [tarih], [tutar] tutarındaki borcunuzun ödeme günü. Havale daha kolaysa dekontun fotoğrafını göndermeniz yeterli. Teşekkürler. — [dükkân]”
- Ertesi gün: “Merhaba [ad], son ödeme tarihi [tarih] olan [tutar] ödemenizi henüz göremedim. Belki aklınızdan çıkmıştır. Ne zaman uğrayabilirsiniz? — [dükkân]”
- Bir hafta sonra: “Merhaba [ad], [tutar] tutarındaki borcunuzun son ödeme tarihi [tarih] idi. Lütfen bu hafta içinde ödeyin ya da size hangi günün uyduğunu yazın. — [dükkân]”
- Ödeme planı önerisi: “Merhaba [ad], [tutar] bir seferde zor geliyorsa haftalık ödemelere bölebiliriz. İlki için hangi tarih size uyar? — [dükkân]”
- Planın teyidi: “Merhaba [ad], anlaştığımızı teyit ediyorum: [tutar], [tarih 1], [tarih 2] ve [tarih 3] tarihlerinde, her biri [taksit] olmak üzere üç ödemede kapanacak. Bunu çözdüğünüz için teşekkürler. — [dükkân]”
- Ödemeden sonra teşekkür: “Merhaba [ad], [tutar] ödemenizi aldım, teşekkürler. Kalan borcunuz şimdi [bakiye]. — [dükkân]”
- Son uyarı: “Merhaba [ad], [tutar] tutarındaki borcunuz [tarih] tarihinden beri gecikmiş ve henüz bir planımız yok. Borç kapanana kadar size yalnızca peşin satış yapabiliyorum. Bir planda anlaşmaya hazırım. — [dükkân]”
Her şablon bir gerçeği söyler ve tek bir şey ister. Hiçbiri başkalarından söz etmez, müşterinin neden ödemediğini tahmin etmeye çalışmaz ve uygulayamayacağınız ya da uygulamayacağınız sonuçlarla uyarmaz.
Asla yapmayın
Borç tahsilatı kuralları ülkeden ülkeye değişir. Türkiye'de Kişisel Verileri Koruma Kurulu'nun kararları yol gösteriyor; başka ülkelerin aşağıdaki kurallarının bir kısmı ise yalnızca bankalar ya da tahsilat şirketleri için geçerli. Ama hepsi birlikte, düzenleyicilerin çizgiyi nereye çektiğini gösteriyor. Bunları dükkânınız için de ölçü alın.
- Borcu herkese duyurmayın. Duvara, mahalle grubuna ya da sosyal medyaya liste yok. Kişisel Verileri Koruma Kurulu, apartman ve site sakinlerinin borç bilgilerini ortak alanlara asmanın hukuki dayanağı olmadığına ve bu uygulamalara derhal son verilmesine karar verdi (2026/348 sayılı ilke kararı); kapıya asılan bir veresiye listesi de benzer bir durumdur. Brezilya'nın Tüketiciyi Koruma Kanunu, borçlu müşterinin tahsilat sırasında alay konusu edilemeyeceğini ve utandırılamayacağını söyler (md. 42). Meksika'da tüketici kurumunun, düzenli olarak kredi veren işletmeler ve onlar için çalışan tahsilatçılar için koyduğu kurallar, müşterinin borcundan söz eden ve herkesin görebileceği afiş ya da ilanları yasaklar (Acuerdo A/002/2015, md. 5).
- Akrabalara, komşulara ya da işyerine ulaşmayın. Kurul, bir borç mesajı borçlunun ortağı olduğu şirketin hatlarına gidip borçla ilgisi olmayan çalışanlara ulaşınca veri sorumlusu şirkete 85.000 TL idari para cezası verdi (2023/78). Rusya'da alacaklı, borç konusunda aile üyeleri, komşular ya da başka kişilerle ancak hem borçlu hem de o kişi kabul ederse görüşebilir (230-FZ sayılı Federal Kanun, md. 4). Kolombiya'da borç tahsil eden hiç kimse kişisel referanslara ulaşamaz (2023 tarihli 2300 sayılı Kanun, md. 4).
- Tehdit etmeyin, yanıltmayın. Gerçekten niyetinizde olmayan polis, hapis ya da mahkeme tehdidi yok. Brezilya, borç tahsilatında tehdidi ve yanlış beyanı suç sayar (Tüketiciyi Koruma Kanunu, md. 71); Rus hukuku da borçluyu mahkeme ya da ceza sonuçları konusunda yanıltmayı yasaklar (230-FZ, md. 6).
- Gece ya da çok sık yazmayın. Rusya'da gecikmiş borçla ilgili mesajlar iş günlerinde 22.00 ile 08.00, hafta sonu ve resmî tatillerde 20.00 ile 09.00 arasında gönderilemez; günde iki, haftada dört ve ayda 16 kereden fazla da gönderilemez (230-FZ, md. 7). Kolombiya'da tahsilat amaçlı temasa pazartesiden cumaya 07.00–19.00, cumartesi 08.00–15.00 arasında izin verilir; pazar ve tatil günlerinde hiç izin verilmez, günde de en fazla bir kez (2023 tarihli 2300 sayılı Kanun, md. 3). Her yerde geçerli iyi bir kural: gündüz, hafta içi, tek mesaj.
- Kabul etmeyen kişiye mesaj atmayın. WhatsApp'ın işletme mesajlaşma politikası, bir işletmenin insanlarla ancak numaralarını kendileri verdiyse ve mesaj almayı kabul ettiyse iletişime geçebileceğini, istediklerinde de durması gerektiğini söyler. İlk kez veresiye verirken sorun: “Size WhatsApp'tan hatırlatma gönderebilir miyim?”
Müşteri cevap vermezse
- Bir hatırlatmadan sonra bir sonrakine kadar iki üç gün bekleyin.
- Bir kez, gündüz arayın ya da dükkânda kimsenin duymayacağı şekilde yüz yüze konuşun.
- Ödeme planı önerin (5. şablon) ve bunu yazılı olarak teyit edin (6. şablon).
- Borç ya da plan yoluna girene kadar yeni veresiyeyi durdurun.
- Son uyarıyı gönderin (8. şablon).
- Tutar buna değerse resmî adımlar için bir avukata, bir arabulucuya ya da bağlı olduğunuz esnaf odasına danışın. Kayıtlarınızı, mesajlarınızı ve müşterinin onaylarını saklayın.
Cevap veren müşteri, “bu hafta olmaz” demek için bile olsa, sessizleşen müşteriden daha kolaydır; bu yüzden cevap vermeyi kolaylaştırın: suçlama yok, net bir tutar ve seçilebilecek tarihler. Bu durumların çoğunu önleyen kurallar veresiye satış mantıklı mı yazımızda; iyi bir kayıt da veresiye defteriyle başlar.
Sıkça sorulan sorular
Kibar bir borç hatırlatma mesajı nasıl yazılır?
Tutarı ve tarihi yazın, tek bir basit şey isteyin ve cevaba yer bırakın: “Merhaba Ayşe Hanım, küçük bir hatırlatma: cuma günü 600 TL ödemeniz var. Teşekkürler.” Mesajı yalnızca kişiye gönderin, mümkünse son ödeme tarihinden önce.
WhatsApp'tan borç isteme mesajı nasıl yazılır?
Müşterinin adı, tutar, son ödeme tarihi ve nasıl ödeneceğiyle kısa bir mesaj yazın ve dükkânınızın adıyla imzalayın. Yalnızca WhatsApp'tan sizden mesaj almayı kabul etmiş müşterilere gönderin; istemezlerse durun.
Veresiye borcunu istemek ayıp mı, rahatsız etmeden nasıl istenir?
Ayıp değil; ayıp olan, borcu başkalarının önünde konuşmak ya da tehdit etmektir. Sakin bir ritim tutun: son ödeme tarihinden önce bir kez, o gün bir kez, sonra yaklaşık haftada bir; her zaman gündüz ve yalnızca kişiye. Bazı ülkeler yasal sınır koyar; örneğin Rusya'da gecikmiş borçla ilgili mesajlar günde ikiyi, haftada dördü ve ayda 16'yı geçemez.
Müşteri arkadaşınız ya da akrabanızsa ne yapmalı?
Aynı mesajları ve aynı kuralları kullanın. Hatırlatmayı herkese giden bir dükkân usulü olarak sunmak, işin kişisel yanını alır: “Son ödeme tarihinden önce bu mesajı bütün müşterilerime gönderiyorum.” Herkeste olduğu gibi mesajı yalnızca kişiye gönderin.
Daftio nasıl yardımcı olur
Android için geliştirdiğimiz uygulama Daftio'da müşteri kartındaki Hatırlat düğmesi, müşterinin dilinde, tutarı ve son ödeme tarihini içeren bir mesaj hazırlar: biri son ödeme tarihinden önce, biri borç geciktiğinde, biri de tarihsiz. Metni düzenleyip WhatsApp, SMS ya da Telegram ile gönderebilirsiniz; Gönder'e her zaman siz dokunursunuz, yani sizden habersiz hiçbir şey gitmez. Abonelik olmadan müşterilere tek tek hatırlatırsınız; Daftio Pro, 7 günlük deneme süresi olan yıllık bir aboneliktir ve kendi hatırlatma metninizi ve gecikenlerin hepsine sırayla hatırlatmayı ekler. Daftio otomatik mesaj göndermez ve borç tahsil etmez. Google Play'de Daftio: Veresiye Defteri.
Kaynaklar
- Kişisel Verileri Koruma Kurulunun 2026/348 sayılı İlke Kararı — Kişisel Verileri Koruma Kurulu, Resmî Gazete, 2026
- Lei nº 8.078/1990, Código de Defesa do Consumidor (Brezilya Tüketiciyi Koruma Kanunu), md. 42 ve 71 — Câmara dos Deputados, Brezilya, 1990 (güncel metin)
- Acuerdo A/002/2015, tahsilat büroları hakkında düzenleme — Procuraduría Federal del Consumidor, Diario Oficial de la Federación, Meksika, 2015
- Kişisel Verileri Koruma Kurulunun 2023/78 sayılı Karar Özeti (borç bilgisinin şirketin kurumsal numaralarına kısa mesajla gönderilmesi) — Kişisel Verileri Koruma Kurumu, 2023
- 230-FZ sayılı Federal Kanun (gecikmiş borçların geri ödenmesi), md. 4, 6 ve 7 — ConsultantPlus, Rusya, 2016 (2026 metni)
- Ley 2300 de 2023 — Secretaría General del Senado, Kolombiya, 2023
- WhatsApp Business Messaging Policy — WhatsApp, 2026
Yazan: Sanjar Jabborov, Daftio'nun geliştiricisi. Yukarıda anılan kanun, karar ve politikalarla karşılaştırılarak kontrol edildi. 14 Kasım 2026'da güncellendi. Bu yazı genel bilgilendirme amaçlıdır, hukuki tavsiye değildir: borç tahsilatı kuralları ülkeden ülkeye değişir ve zamanla güncellenir.